日銀の利上げにより「金利ある世界」が復活し、銀行・信用金庫にとって預金の重要性が高まってきました。預金は貸出や資金運用の原資であり、その確保が収益に大きく貢献する局面に入っています。しかし、ネット銀行の台頭やスマートフォンの普及で預金が流動化しやすくなった現在、金利の引き上げだけで安定的な預金基盤を築くのは簡単ではありません。
そこで本記事では、預金獲得競争が強まっている背景を整理したうえで、金利競争に頼らない顧客接点の強化策やLINE WORKSを活用した具体的な実践方法を解説していきます。
なぜいま銀行・信用金庫で預金獲得が重要視されているのか
預金獲得の重要性を理解するには、金利環境の変化と業界構造の変動を押さえておかなければなりません。まずは背景から見ていきましょう。
「金利ある世界」への回帰と預貸ビジネスの収益構造の変化
2024年3月にマイナス金利政策を解除し、以降、段階的に利上げを実施してきました 。この政策変更は、銀行の収益モデルに大きな転換をもたらしつつあります。
金利が上昇すると、貸出金利回りと預金等利回りの差である「預貸利ざや」が改善しやすくなり、預金を多く集めて貸出に回すほど、利ざやによる収益が拡大する構図が生まれます。実際に2025年9月期の中間決算では、多くの地方銀行で預貸利ざやが改善し、全国地方銀行協会加盟の地方銀行のコア業務純益は前年同期比3割の増加を記録しました(参考:一般社団法人全国地方銀行協会/2025年度(令和7年度)中間)。
マイナス金利時代には預金確保の優先度が相対的に低かった状況が一転し、預金が再び収益を生む源泉として位置づけ直されています。こうした流れから、地方銀行や信用金庫を含む多くの金融機関が預金獲得を経営の重要課題として掲げるようになりました。
預金獲得競争が激化する3つの背景
金利上昇による預金の重要性の高まりに加え、競争環境そのものも以前と様変わりしています。ここでは預金獲得が難しくなっている3つの構造的要因を確認します。
ネット銀行・異業種参入による競争激化
現在は、ネット銀行が高金利の預金商品を次々に打ち出しています。さらに通信事業者やIT企業など異業種による銀行業への参入も進み、預金の獲得競争は全国規模で展開されるようになりました。
地域の人口減少と預金パイの縮小
地方銀行・信用金庫にとって、もう一つの課題が地域における人口減少の加速です。営業エリアの人口が減れば、そこで集められる預金の総量も縮小する可能性があります。
とくに信用金庫は基本的に営業エリアが法律で限定されるため、域内の高齢化や若年層の流出が預金基盤の縮小につながりやすい構造にあります。限られたパイを奪い合う時代に入ったといえるでしょう。
スマホ普及で預金が「逃げやすく」なった現実
デジタル化の進展は、預金者の行動を変えました。インターネットバンキングやスマートフォンアプリの普及により、口座間の資金移動は短時間で完了します。
以前であれば「わざわざ他行に移すのは面倒」と感じていた預金者も、スマホ一つで簡単に資金を動かせるようになったのです。SNSや比較サイトを通じて金利情報が瞬時に拡散する環境も相まって、預金の流動性は以前に比べて高くなっています。
預金獲得のカギは「顧客接点」の質と量
金利競争だけでは安定的な預金基盤を築けないとすれば、何が必要なのでしょうか。その答えの一つとして挙げられるのが「顧客接点」の強化です。
顧客接点が預金の粘着性を左右するメカニズム
預金獲得を考えるうえで欠かせないのが「粘着性」という概念です。これは預金が他行に移動せず長期間にわたって滞留する性質を指します。
金利キャンペーンで集めた預金は、より好条件の他行キャンペーンが登場すれば流出しがちで、粘着性は高くない場合が多いでしょう。一方、給与振込口座や年金受給口座として利用されている預金は金利変動の影響を受けにくく、粘着性が高い傾向にあるのが特徴です。
この差はどこから生まれるのでしょうか。要因は「その金融機関との間に、金利以外の接点や関係性が存在するかどうか」だと考えられます。接点が多い顧客ほど解約や移動の心理的ハードルが上がり、「顔の見える取引」が金利では代替できない信頼を生むのです。
日本総研が2025年に発表したレポートでも、地銀は安定的な預金基盤の確保に向けてリテール戦略の見直しが必要とされ、顧客リレーションの強化が第一の施策として挙げられています(参考:安定的な預金確保に向けて地銀に求められるリテール戦略の見直し、2025年5月13日)。
銀行が押さえるべき5つの顧客接点シーン
では、顧客との接点を増やし預金の粘着性を高めるには、どのようなシーンが有効なのでしょうか。ここでは銀行・信用金庫が押さえるべき5つの接点シーンを取り上げます。
定期預金の満期前後のフォロー連絡
定期預金が満期を迎えるタイミングは、預金が流出しやすいリスクポイントです。満期前に担当者から連絡を入れ、継続や書き換えの提案を行うことで他行への資金移動を防ぐ効果が期待できるでしょう。逆にいえば、このタイミングで何のフォローもなければ、顧客はネット銀行などの高金利商品に資金を移す可能性が高まりかねません。
金利改定・キャンペーン情報のタイムリーな案内
金利改定やキャンペーン情報は、顧客にとって関心の高いテーマです。しかし情報提供のタイミングが遅れれば、顧客はすでに他行の情報を入手して行動を起こしているかもしれません。新商品の案内や金利優遇キャンペーンは、対象となる顧客層へタイムリーに届ける仕組みを整えることが重要です。
資産運用相談会・セミナーへの集客
NISAの普及や金利上昇を背景に、個人の資産運用への関心は高まっています。相談会やセミナーは、預金以外の取引にもつながる貴重な接点です。こうしたイベントの案内を確実に届け、参加のハードルを下げることが集客成功のカギを握ります。
ライフイベント(退職・相続・住宅購入)に合わせた提案
退職金の受け取りや相続、住宅購入といったライフイベントは、大きな資金が動く節目にあたります。このタイミングで適切な提案を行えれば、まとまった資金を預金として獲得できる可能性が高まるでしょう。とくに退職金の運用先としての定期預金は、多くの金融機関が特別金利を設定して取り込みを図っています。いかに早く接点を持てるかが勝負の分かれ目の一つとなるのです。
日常的なコミュニケーションによる関係維持
大きなイベントに限らず、日常的なコミュニケーションの積み重ねも顧客接点の重要な柱です。ちょっとした相談に気軽に応じる体制があれば、顧客はその金融機関を「自分のメインバンク」として認識するようになっていきます。こうした日常のやり取りこそが、金利では測れない信頼関係の土台となり、預金の粘着性を支える基盤になるのです。
対面とデジタルを組み合わせた「ハイブリッド接点」の必要性
顧客接点を増やすことの重要性は明らかですが、現実的な制約もあります。対面チャネルだけで接触頻度を高めるのは簡単ではありません。
そこで注目されるのが、対面とデジタルを組み合わせた「ハイブリッド型」の接点設計です。来店時には対面で深い相談対応を行い、日常的なフォローや情報提供にはデジタルツールを活用する。このように役割を分担すれば、限られたリソースでも接触頻度を維持しながら対応品質を高めることが可能です。
対面の信頼感とデジタルの利便性を掛け合わせることで、顧客は「いつでも相談できる」という安心感を持ちやすくなります。この安心感こそが、預金を動かさずにその金融機関に預け続けようという判断につながるのではないでしょうか。
NTTデータのコラムでも、金融機関の顧客接点がデジタル起点へシフトしている現状が指摘されてきました。フィジカルとデジタル双方を融合させた顧客体験の向上が重要であるとの見解が示されています。
顧客接点を強化するコミュニケーションツールの選び方
ハイブリッド型の接点を実現するうえで、デジタルチャネルのツール選定は避けて通れないステップです。とくに金融機関には一般企業とは異なる固有の要件も存在するため、慎重に検討を進めなければなりません。
金融機関がツールを選ぶ際に重視すべき4つの要件
コミュニケーションツールを選ぶ際に、金融機関が確認すべきポイントは主に4つ挙げられるでしょう。
セキュリティ・コンプライアンス対応(トークログ監査など)
金融機関では、取り扱う商品・取引や法令、内部規程に応じて、顧客への勧誘状況や取引経緯などの記録を適切に保存・管理し、不適切な勧誘や情報漏えいが発生した場合など必要に応じて事後検証できる態勢を整えることが求められます。そのため、ツール選定においてはトークログの保存・閲覧機能を備えているかが確認事項となるでしょう。
顧客が日常的に使っているプラットフォームとの連携性
どれだけ高機能なツールを導入しても、顧客側が使い慣れていなければ接点は生まれません。国内で月間利用者数が1億人を超えるLINE(2026年時点)のように、顧客がすでに日常的に利用しているプラットフォームと連携できるかは重要な判断基準となります。とくに高齢層を含む幅広い年代にリーチするうえで、新たなアプリのインストールを求めずに済む連携性は大きなメリットになるはずです。
管理者側の制御機能(ファイル送受信・ダウンロード制御)
金融機関の求める要件として、情報漏洩対策の観点からは、管理者がファイルの送受信やダウンロードを制御できる機能も重要です。たとえば顧客へのファイル送信は許可しつつ受信は制限するなど、きめ細かなポリシー設定ができるかどうかを確認する必要があります。
導入ハードルの低さと現場定着のしやすさ
高度な機能を備えていても、現場の行員が使いこなせなければ導入効果は限定的なものにとどまります。操作性がシンプルで教育コストが低く、日常業務の中に自然に組み込めるツールであることが、現場への定着を左右するポイントです。
メール・電話・SMS比較と限界
従来の顧客コミュニケーション手段には、それぞれ異なる限界があります。メールは開封率の低さが課題であり、送ったからといって読まれるとは限りません。電話は「出られない」「折り返してもらえない」というケースが多く、とくに現役世代へのリーチが困難です。SMSは着信に気づきやすい反面、文字数制限があり十分な情報を伝えるには不向きでしょう。
こうした各チャネルの課題を踏まえると、セキュリティと利便性を両立した法人向けコミュニケーションツールの導入が現実的な選択肢となります。
LINE WORKSで実現する銀行の顧客接点強化
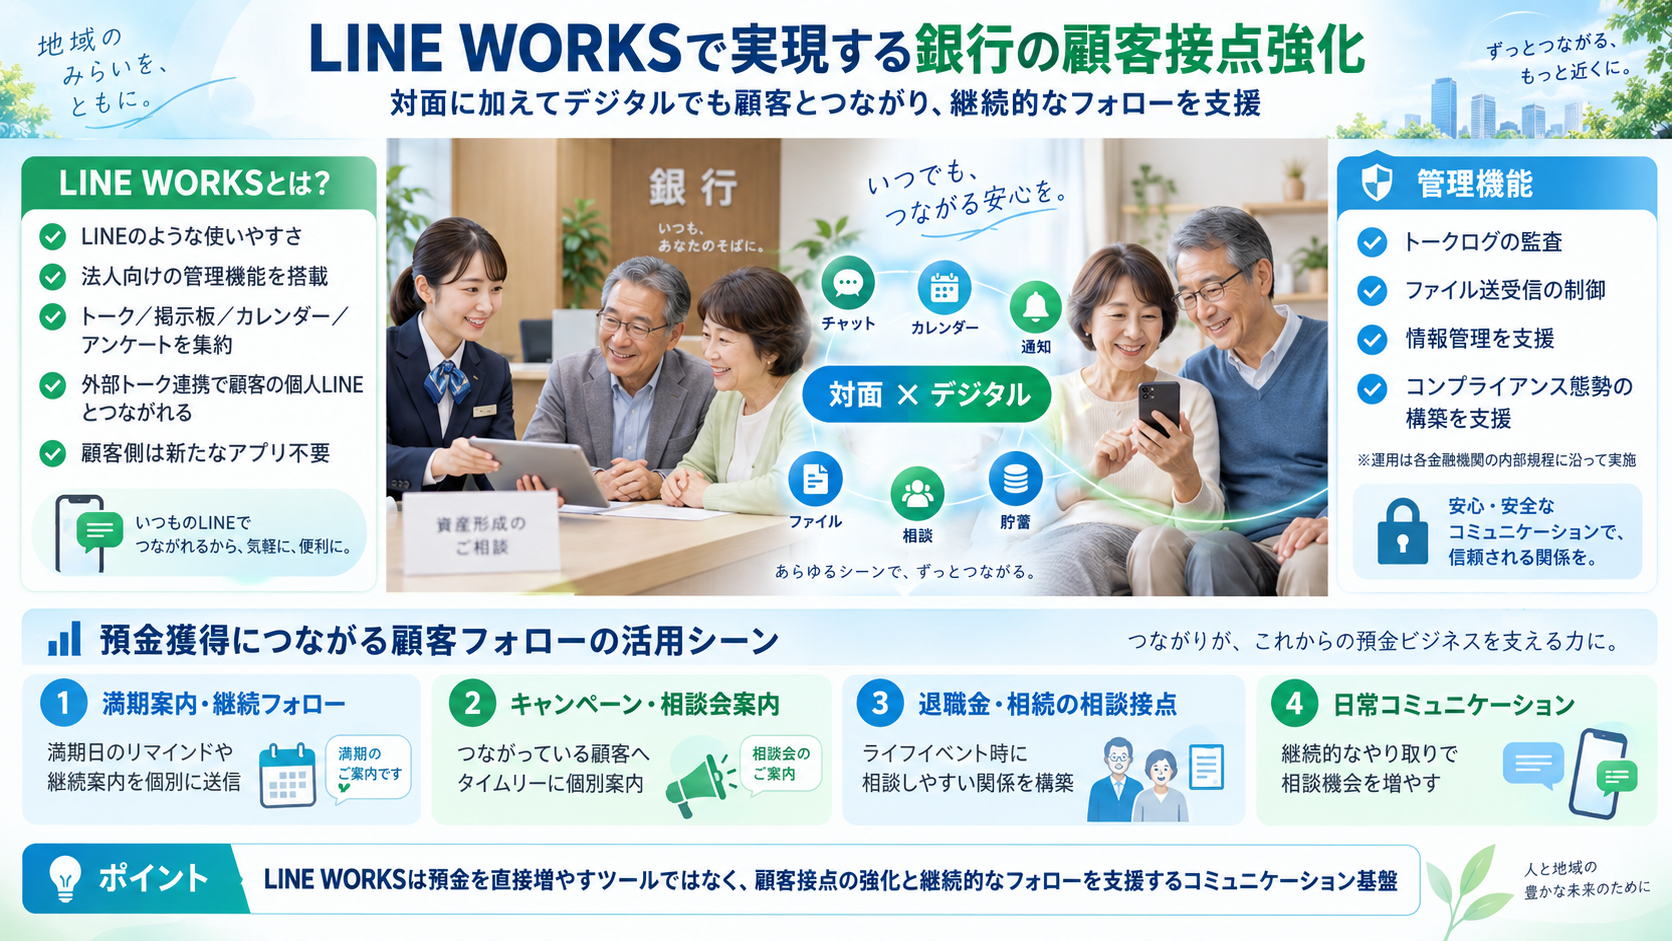
顧客接点を強化できるツールとしておすすめしたいのが、LINE WORKS株式会社が提供するビジネスコミュニケーションツール「LINE WORKS」です。ここではLINE WORKSの特徴と、預金獲得の顧客フォローにおける具体的な活用シーンを紹介します。
LINE WORKSとは?――ビジネス版LINEの基本機能
LINE WORKSは、LINEと同じ使い勝手でありながら法人向けの管理機能を備えたビジネスコミュニケーションツールです。トーク・掲示板・カレンダー・アンケートなど、業務に必要な機能がワンプラットフォームに集約されています。
なかでも注目すべきは「外部トーク連携」機能で、LINE WORKSのアカウントから、顧客が利用する個人のLINEと直接つながれる仕組みです。顧客側は新たなアプリをインストールする必要がなく、普段使い慣れたLINEをそのまま利用できます。
また管理者側ではトークログの監査やファイル送受信の制御といった管理機能が充実しています。こうしたセキュリティ機能が、金融機関における情報管理やコンプライアンス体制の構築を支援します。
預金獲得につながる顧客フォローの活用シーン
LINE WORKSの機能を活かして継続的な顧客フォローを行うことで、預金の粘着性向上につながる接点を創出できます。ここでは代表的な4つの活用シーンを見ていきます。
定期預金の満期案内と継続・書き換えフォロー
定期預金の満期が近づいた顧客に対し、LINE WORKSのトークで満期日のリマインドや継続条件の案内を送ることが可能です。電話ではつながりにくい顧客にもメッセージが届くため、フォロー漏れを防ぎやすくなります。
満期を機に面談などで資金の使途や時期を伺い、生活費として確保する資金や当面使わない資金などを整理したうえで、顧客の意向に合った預け方や、適用条件に合う定期預金キャンペーンを案内します。単なる満期の通知にとどまらず、継続・書き換えを検討する際の判断材料を提供できます。
キャンペーン・相談会の案内をタイムリーに配信
金利優遇キャンペーンや資産運用相談会の案内は、タイミングが重要です。LINE WORKSの外部トーク連携であれば、顧客が普段使っているLINEに直接メッセージを届けられます。
電話のように「つながらない」「折り返しがない」といった課題も生じにくく、職員一人ひとりの負担を抑えながら案内を送れる点がメリットです。
退職金・相続などライフイベント接点の創出
退職金の受け取りや相続手続きといったライフイベントのタイミングでは、大きな資金が動く可能性があります。こうした場面で顧客との接点を持つことは、預金獲得のきっかけとして有効です。
LINE WORKSの外部トーク連携を活用し、顧客から伺った資金使途や相談内容を踏まえて、必要な情報の案内や面談日程の調整を行うことができます。ただし、これらのテーマはセンシティブな側面もあるため、顧客の意向や状況に配慮した連絡を心がけましょう。
メインバンク化を促す日常コミュニケーション
預金の粘着性を高めるうえで最も重要なのは、特定のイベントに頼らない日常的な関係構築です。LINE WORKSを通じて気軽にやり取りできる環境を整えることで、「何かあればこの銀行に相談しよう」という認識を顧客に持ってもらいやすくなるでしょう。
肥後銀行の導入事例では、行員がLINE WORKSの外部トーク連携で顧客のLINEとつながったことで、「電話やメールよりも気軽に相談しやすい」という声が寄せられています。趣味の話題で会話が弾むなど、距離感が縮まることで相談や提案の機会が自然に増えたとの報告もありました。
LINE WORKSは預金を直接増やすツールではありません。継続的な顧客フォローを支援することで預金の粘着性向上に貢献する可能性があるツールとして位置づけられます。
預金獲得を加速させるための実践ステップ
ここまでの内容を踏まえ、預金獲得のための顧客接点強化を実際に進める3つのステップを見ていきましょう。
ステップ1:既存顧客の接点状況を棚卸しする
まず取り組むべきは、自行・自金庫における顧客接点の現状把握です。具体的には、定期預金の満期到来予定リストの整理やメインバンク化が完了していない顧客の洗い出し、休眠口座の特定といった棚卸し作業から始めましょう。
この段階で「どの顧客に、どのタイミングで接点を持つべきか」の優先順位が明確になります。データに基づいた棚卸しを行うことで、限られたリソースを効果の高い施策に集中させることが可能となるはずです。
ステップ2:優先接点シーンとツールを設計する
棚卸しの結果をもとに、どの顧客層に対してどのチャネルでアプローチするかを設計します。たとえば「満期3か月前の定期預金保有者にはLINE WORKSでリマインド」といった設計が考えられるでしょう。「退職金受取対象者には対面訪問と組み合わせてフォロー」など、接点シーンとツールの組み合わせを具体化していくのが効果的です。
すべてを一度にデジタル化する必要はありません。対面の強みを活かしながら、デジタル接点で補完する設計を心がけましょう。
ステップ3:小さく始めて成功事例を横展開する
全店一斉に新しい取り組みを展開するのはハードルが高いため、まずはパイロット支店を設定して小規模に試行するアプローチをおすすめします。
パイロット支店で効果を検証し、「満期フォローを実施した顧客の継続率」「トーク経由での相談件数」などの定量データを蓄積すれば、他支店への横展開を推進する説得材料となるはずです。成功事例の共有が全店展開のロードマップの実行を加速させます。
銀行の預金獲得・顧客接点に関するよくある質問
最後に、銀行の預金獲得・顧客接点についてよく寄せられる質問に回答していきます。
Q. 預金獲得が重要視されている理由は何ですか?
日銀の利上げにより「金利ある世界」が復活し、預金が貸出・運用の原資として再び収益の源泉となっているためです。預金残高の拡大が預貸ビジネスの利ざやの改善などにつながる局面に入り、多くの銀行・信用金庫が預金獲得を経営課題に位置づけるようになりました。
Q. 預金の「粘着性」とは何ですか?
粘着性とは、預金が他行に移動せず長期間にわたり滞留する性質のことです。給与振込口座や年金受給口座のように、日常的な取引基盤として利用されている預金は粘着性が高く、金利変動への感応度も低い傾向にあります。
Q. 銀行が顧客接点を強化するにはどのような方法がありますか?
定期預金の満期前後のフォロー連絡や金利改定・キャンペーン情報のタイムリーな案内、資産運用相談会への集客やライフイベントに合わせた提案などが代表的な方法です。対面チャネルとデジタルツールを組み合わせることで、接触頻度と対応品質の両方を高めることが可能になります。
Q. なぜ個人LINEを業務で使うのはリスクがあるのですか?
個人LINEでの顧客対応は、トーク履歴の監査ができないほか、退職時にアカウントごと顧客情報が持ち出されるリスクも否定できません。ファイルの送受信やダウンロードを管理者側で制御できない点も、課題として挙げられます。
Q. LINE WORKSは銀行や信用金庫でも導入できますか?
はい、金融機関での導入実績があります。トークログの監査機能やファイル送受信の制御、管理者によるアカウント管理など、高いセキュリティ要件に対応した管理機能を備えているのが特徴です。肥後銀行をはじめ、活用は着実に広がっています。
Q. 地方銀行と信用金庫で預金獲得の課題に違いはありますか?
基本的な課題は共通しているものの、信用金庫は営業エリアが限定されるため地域内の人口減少の影響をより強く受ける傾向にあります。一方で対面での地域密着型営業という強みがあるため、デジタルツールと対面チャネルを組み合わせたハイブリッド型の接点強化がとくに有効だと考えらます。
まとめ:金利競争を超えた預金獲得戦略を
金利上昇局面において、預金は銀行・信用金庫の収益を支える重要な経営資源です。しかし金利の引き上げだけで預金を集め続けるのは持続可能な戦略とはいえません。金利競争に陥らず、顧客との継続的な関係構築を通じて「選ばれ続ける金融機関」を目指すことが、安定的な預金基盤の確保につながります。そのためには対面チャネルの品質を高めながら、デジタルツールを活用して接触頻度を担保する「ハイブリッド型」の顧客接点設計が重要になります。
こうした対面とデジタルを組み合わせた顧客接点を継続的に構築するうえで、日常的な顧客フォローを支えるコミュニケーションツールの活用が有効です。
LINE WORKSは、顧客のLINEと安全につながる外部トーク連携やトークログの監査機能を備え、高いセキュリティ基準に対応したビジネスコミュニケーションツールです。預金獲得に向けた継続的な顧客フォロー体制の構築にぜひお役立てください。導入事例や機能の詳細は、LINE WORKS公式サイトからご確認いただけます。