業界特集
-
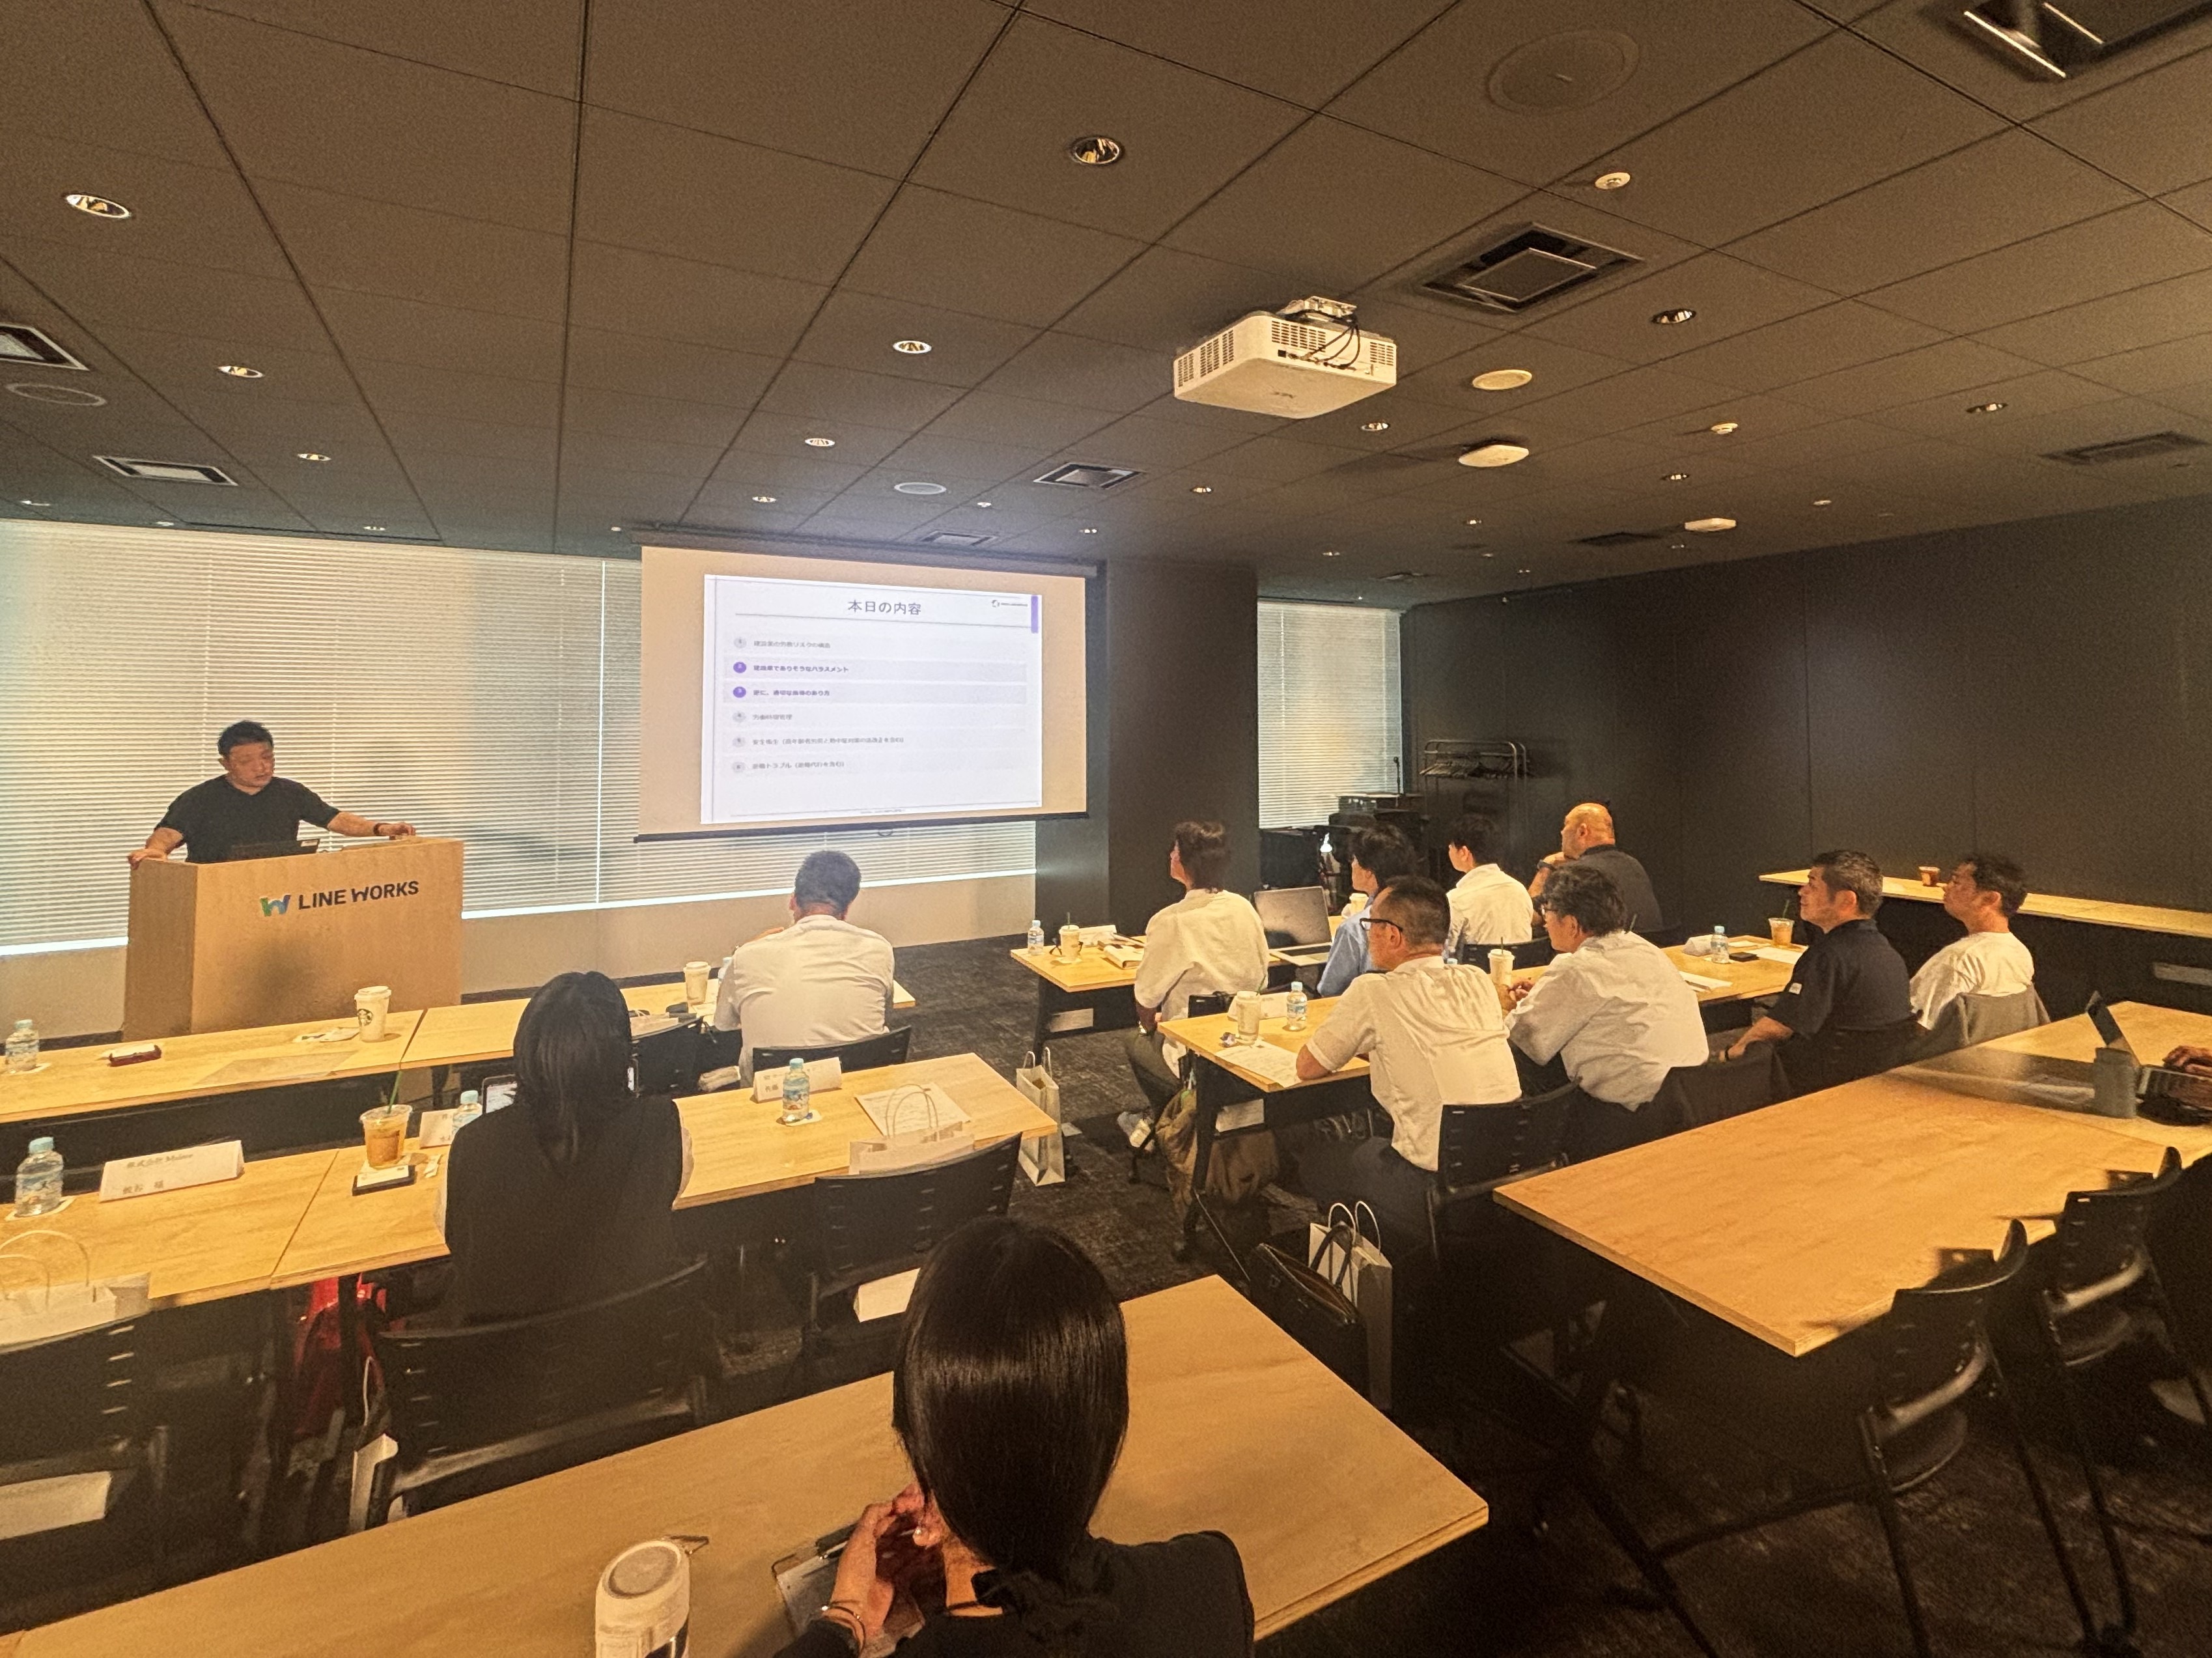
建設業向けオフラインセミナー「建設業における労務リスク対策」を開催
〜 労働法専門弁護士と組織・人事コンサルタントが語る、備えと組織づくり 〜 強く言えば、ハラスメントだと受け取られるかもしれない。かといって言わなければ、現場では大きな事故につながりかねない。言うべきか、言わざるべきか。こうした迷いが、いま多くの現場で生まれています。加えて2026年10月1日からは、カスタマーハラスメント対策が企業に義務づけられます。対象は一般の消費者だけではありません。元請と下請間など、取引先からの言動も含まれます。 こうした課題を考える場として、2026年9月3日(木)、LINE WORKS本社(渋谷サクラステージ)にて、建設業向けオフラインセミナー「建設業における労務リスク対策 ― 労務トラブルへの備えと、人材が定着する組織づくり」を開催しました。建設業を中心に、多くの企業の皆さまにご参加いただきました。 指導とハラスメントの線引き、労働時間の「境界」、人が定着する組織の条件、そしてそれらを支える「記録」。本記事では、ご参加いただけなかった皆さまにも当日の内容をお届けできるよう、講演とトークセッションのポイントを、会場の声もまじえてお伝えします。 ご登壇いただいたのは、以下のお二人です。 当日はパート1・2でお二人にそれぞれ講演いただき、パート3ではLINE WORKS建設業界の市場開発担当を交えたトークセッションを行いました。 目次 ・なぜ今、労務リスクへの備えが必要なのか ・パート1 [倉重 公太朗 氏] 企業が押さえるべき労務リスクと実務対応 ・パート2 [田口 光 氏] 人材に選ばれ、定着・成長する組織づくり ・パート3 [トークセッション] 法律・組織・記録で考える、選ばれる企業・職場づくり ・労務リスク対策にすぐ活用できるLINE WORKS製品のご紹介 ・参加者アンケートから見えた課題 ・[参加企業の実践例] AUTHORITY CREATIVE Works様による社内共有資料 ・まとめ なぜ今、労務リスクへの備えが必要なのか 建設業の就業者数は、ピーク時の685万人から477万人へと約3割減少しました。年間の実労働時間は全産業平均より237時間長く、年間出勤日数も26日多い235日です。技術継承に不安を感じる事業者は9割を超えます。そこに、2026年10月1日からのカスタマーハラスメント対策の義務化が加わります。一つのトラブルで、人材も利益も失いかねません。問題が起きてからではなく、いま備える。そのためのヒントを、お二人にお伺いしました。 パート1 企業が押さえるべき労務リスクと実務対応 最初にお話しいただいたのは、KKM法律事務所代表弁護士の倉重公太朗氏です。倉重氏はまず、建設業では構造そのものがリスクを大きくすると指摘しました。重層下請によって「誰の指示なのか」が見えにくくなる。現場が分散し、本社の目が届きにくい。「見て覚えろ」の文化が残り、そこに人手不足が重なる。そのうえで倉重氏は、実際の最高裁判例をもとにした事例を紹介しながら、「どの程度の処分が妥当か」を会場に問いかけました。世代や役職の異なる参加者の直感的な判断は、大きく分かれました。 【会場で出された事例】 事務職の派遣社員に対し、部長職の男性が、結婚をからかう発言や性的な発言を1年以上繰り返していました。身体への接触はありません。女性は笑顔で応じていたため、周囲も嫌がっていることに気づかず、女性の退職後にハラスメントの申告がありました。男性は「楽しく談笑していただけ」と主張しています。 Q.会社の対応として、どれが妥当でしょうかー ①口頭注意 ②文書による厳重注意 ③軽い懲戒処分(譴責・減給) ④中くらいの懲戒処分(出勤停止・降格) ⑤重い懲戒処分(諭旨解雇・懲戒解雇) この事案の元となった判例では、最高裁は④にあたる出勤停止・降格を有効と判断しました。ただ、その前の高裁では、「女性が明確に拒否していなかった」「事前に注意や警告を受けていなかった」ことなどを理由に、出勤停止・降格は重すぎて無効とされていました。被害者は職場の関係を気にして、嫌だと言えないことも多い。笑顔で応じていたことは、受け入れていた証拠にはならないということです。 プロの裁判官でも判断が割れるのだから、職場で受け止め方が違うのは当然。まずはその前提に立つことが出発点になる、と倉重氏は話しました。 ■ ハラスメントは、企業のビジネスリスクそのもの 倉重氏は、ハラスメントが企業にもたらすリスクを4つに整理しました。 1. 民事責任 ── 損害賠償請求を受ける 2. 行政上の責任 ── 精神障害も労災の対象となり、重大な事案では企業名が公表される 3. 社内への影響 ── 放置された現場から、人が離れていく 4. 社会的責任 ── 業界を問わず、かつて「当たり前」とされた指導が許されなくなっている この中で近年とくに大きくなっているのが、4つ目の社会的責任だといいます。大企業の発注では、取引先の従業員の人権に配慮しているかを確認する動きが広がり、対応できない会社とは取引しないという判断も増えています。個人への賠償よりも、新たな発注を受けられない、指名停止になる、内定者が辞退する ── そちらの損失のほうが大きい場合もある。ハラスメント対策は、企業のビジネスリスクへの対策として位置づける必要がある、と話しました。 ■ 「叱るな」という話ではない ここ数年、企業から倉重氏が受ける研修依頼で最も多いのは「どう指導したらいいのかを具体的に教えてほしい」というものだそうです。まず明言されたのは、大声を出すこと自体が否定されるわけではない、ということです。足場で墜落防止用具(安全帯)を使わずに従事しているような場面では、その場で即座に止めなければならない。そこで発する一言は、必要な指導です。分かれ目はその直後にあります。行動を止めたあとに「だから使えないんだ」「もう来なくていい」といった言葉が続けば、それはもう不安全行動への指導ではなくなっている。 -
銀行の業務効率化事例まとめ|地方銀行・信用金庫のDX成功パターンを業務別に徹底解説
「業務が属人化している」「紙と電話のやり取りが多すぎる」。こうした課題を抱える銀行・信用金庫は少なくないでしょう。金利のある世界が戻りつつある一方で、地方の人口減少やフィンテック企業の台頭は加速しており、金融機関の業務効率化は重要度が高い状況です。とはいえ、大規模なシステム刷新には莫大なコストがかかるため、一気に改革を進めることは簡単ではありません。 そこで本記事では、銀行で業務効率化が急務となっている背景や課題を整理したうえで、LINE WORKSを導入した金融機関のDX成功事例を業務別に紹介。自行の状況に近い事例が見つかれば、DX推進の第一歩を踏み出す後押しになるはずです。 銀行・信用金庫で業務効率化が急務となっている背景 銀行を取り巻く経営環境はここ数年で変化しました。ここでは、なぜいま銀行・信用金庫が業務効率化やDX推進に本腰を入れなければならないのか、4つの視点から背景を解説します。 低金利・人口減少による収益環境の変化 2024年3月に日銀がマイナス金利政策を解除し、金利のある世界が戻りつつある状況です。 加えて地方では人口減少と高齢化が続いており、来店客数や融資需要の縮小が長期的な収益圧迫要因となっています。収益環境が大きく揺れ動くなかで経営基盤を安定させるには、業務コストそのものを構造的に引き下げる取り組みが必要となるでしょう。 異業種参入と顧客のデジタルシフト IT・通信・EC系企業グループを母体・主要株主とするネット銀行が存在感を高めています。 こうした銀行はデジタル技術を強みとしており、スマホアプリだけで口座開設から投資までを完結できる利便性が若年層を中心に支持を集めている状況です。 りそな銀行が2022年に実施した調査では、直近6カ月以内に口座を開設した人のうち約6割がスマホアプリまたはWebサイトから手続きを行ったと報告されました。顧客の行動がデジタルにシフトし続けるなかで、従来型の対面・紙ベースのサービス提供だけでは顧客離れを食い止めることが難しくなりつつあると考えられます。 「2025年の崖」とレガシーシステムの限界 経済産業省が2018年に公表した「DXレポート」で指摘された「2025年の崖」は、金融業界にとっても他人事ではありません。老朽化した基幹システム(レガシーシステム)を維持し続ければ、保守コストが増大するだけでなくセキュリティリスクも拡大しかねません。 地方銀行や信用金庫などの金融機関では、長年運用してきたシステムの複雑化や、それを支える専門人材の不足が課題となっています。既存システムに関する知識が特定の担当者に集中している場合、人材の退職や異動に伴ってノウハウの継承が難しくなることも、DXを進めるうえでのリスクの一つです。 金融庁が求めるDX推進と人材不足の現実 金融庁は、金融機関のITガバナンスやデジタル技術の活用状況を継続的に確認し、デジタル化を通じた業務効率化や顧客サービスの高度化に向けた取り組みを促しています。**一方、経済産業省では、**企業がデジタル技術による経営変革に向けた準備を整えていることを認定する「DX認定制度」を運用しています。 しかし現実問題として、DXを推進できるIT人材は慢性的に不足しています。金融とITの双方に精通した人材を短期間で育成するのは容易ではなく、外部から採用するにも獲得競争に打ち勝つのは簡単ではありません。限られた人的リソースのなかで成果を出すには、専門知識がなくても扱えるツールを戦略的に選定することがポイントです。 DXで業務効率化できる5つの業務 DX推進の必要性を認識していても、銀行特有の構造的な課題がその実行を阻むことがあります。ここでは、金融機関の現場でよく聞かれる5つのハードルを取り上げます。 紙文化・ハンコ文化が残る事務処理 銀行業務では、口座開設や融資申込をはじめとする各種手続きにおいて依然として紙の書類が多く存在します。業務印の廃止やペーパーレス化を進めている銀行も出てきてはいるものの、業界全体としてはまだ移行途上にあるのが現状でしょう。 書類の作成・確認・保管に多くの時間を費やすことで、本来注力すべきコア業務に集中できないという可能性は否定できません。紙の書類が膨大であるほど紛失や確認漏れのリスクも高まるため、事務処理のデジタル化は喫緊のテーマだといえます。 電話・FAX中心のコミュニケーション 銀行の社内連絡や取引先とのやり取りは、いまだに電話やFAXが中心となっているケースも存在しますが、電話は相手の時間を拘束し、FAXは送信エラーや紛失のリスクを伴います。 アナログなコミュニケーション手段に依存し続けると、情報共有のスピードが上がらず営業活動や顧客対応にも遅れが生じかねません。とりわけ本部と各支店間の連絡が非効率な状態では、意思決定そのもののスピードが低下するリスクがあります。 セキュリティ要件とデジタル化の両立 金融機関は顧客の資産情報や個人情報を大量に扱うため、高いセキュリティ水準が求められます。新しいツールやクラウドサービスの導入に対して慎重にならざるを得ず、結果としてデジタル化が後回しになっている銀行・信用金庫もあるでしょう。 「便利なツールを使いたいが、情報漏洩リスクは許容できない」このジレンマが、金融機関のDX推進を難しくする要因の一つとなっている可能性があります。 IT人材の確保・育成の壁 DX推進には、デジタル技術を理解し活用できる人材が欠かせません。しかしIT人材の確保は容易ではなく、外部採用も社内育成も一朝一夕には進まないのが実態です。特に地方銀行や信用金庫では都市部と比べてIT人材の母数が限られるため、この課題はさらに深刻になります。 現場のITリテラシーのばらつき 銀行には幅広い年齢層の行員が在籍しており、ITリテラシーには個人差が存在します。新しいシステムやツールを導入しても、一部の行員しか使いこなせなければ組織全体の効率化にはつながりません。 「導入したツールが一部の人にしか使われていない」という状況を避けるためには、日常的に使い慣れたアプリに近い操作感を持ち、教育コストを抑えられるツールを選定することがポイントです。 【業務別】銀行・信用金庫の業務効率化 成功事例 ここからは、銀行や信用金庫が実際に業務効率化を実現した事例を業務カテゴリ別にご紹介します。いずれもLINE WORKSを活用した取り組みであり、自行の課題に近いものがあれば解決のヒントとして参考にしてみてください。 銀行・信用金庫の営業活動のDXによる効率化事例 金融機関の営業部門では、顧客との連絡手段をデジタル化することで対応スピードと成約数を改善した事例があります。 肥後銀行|LINE WORKSの外部トーク連携で住宅ローン成約数を拡大 熊本県に本店を置く肥後銀行は、独自のDX計画を策定しデジタル戦略の推進に注力してきました。営業部門にLINE WORKSを導入し、法人・個人の顧客が利用するLINEと外部トーク連携でセキュアにつながる体制を構築しています。 この仕組みによってハウスメーカーの営業担当者との連携が深まり、住宅ローンの成約数拡大につながりました。個人顧客ともチャットで気軽にやり取りできるようになり、距離感の近い関係づくりにも寄与しています。またセキュリティリスクに配慮して画像やファイルの送信は制限しつつ、閲覧は可能にするといった柔軟な運用も特徴の一つです。 銀行・信用金庫の本部・支店間の情報共有のDXによる効率化事例 全国に多くの拠点を持つ金融機関では、本部と支店の情報格差をいかに解消するかが業務効率化の大きなテーマとなっています。 イオン銀行|LINE WORKSで全国店舗と本社のコミュニケーション基盤を構築 全国各地に店舗を展開するイオン銀行は、本社と店舗間の連絡を円滑にする目的でLINE WORKSを導入しました。情報セキュリティを十分に確保したうえで本社の部署や店舗ごとにグループを構築し、密に連絡を取り合える環境を整備しています。 その結果、コミュニケーションの質とスピードが向上しました。業務情報の共有にとどまらず、自然災害やシステム障害の発生時にも迅速な状況共有が可能になり、BCP(事業継続計画)対策の強化につながっています。電話料金の削減や会議回数の減少など、定量的な効果も得られている点が注目に値します。 -
銀行の預金獲得戦略とは?対面×デジタルで顧客接点を強化する方法
日銀の利上げにより「金利ある世界」が復活し、銀行・信用金庫にとって預金の重要性が高まってきました。預金は貸出や資金運用の原資であり、その確保が収益に大きく貢献する局面に入っています。しかし、ネット銀行の台頭やスマートフォンの普及で預金が流動化しやすくなった現在、金利の引き上げだけで安定的な預金基盤を築くのは簡単ではありません。 そこで本記事では、預金獲得競争が強まっている背景を整理したうえで、金利競争に頼らない顧客接点の強化策やLINE WORKSを活用した具体的な実践方法を解説していきます。 なぜいま銀行・信用金庫で預金獲得が重要視されているのか 預金獲得の重要性を理解するには、金利環境の変化と業界構造の変動を押さえておかなければなりません。まずは背景から見ていきましょう。 「金利ある世界」への回帰と預貸ビジネスの収益構造の変化 2024年3月にマイナス金利政策を解除し、以降、段階的に利上げを実施してきました 。この政策変更は、銀行の収益モデルに大きな転換をもたらしつつあります。 金利が上昇すると、貸出金利回りと預金等利回りの差である「預貸利ざや」が改善しやすくなり、預金を多く集めて貸出に回すほど、利ざやによる収益が拡大する構図が生まれます。実際に2025年9月期の中間決算では、多くの地方銀行で預貸利ざやが改善し、全国地方銀行協会加盟の地方銀行のコア業務純益は前年同期比3割の増加を記録しました(参考:一般社団法人全国地方銀行協会/2025年度(令和7年度)中間)。 マイナス金利時代には預金確保の優先度が相対的に低かった状況が一転し、預金が再び収益を生む源泉として位置づけ直されています。こうした流れから、地方銀行や信用金庫を含む多くの金融機関が預金獲得を経営の重要課題として掲げるようになりました。 預金獲得競争が激化する3つの背景 金利上昇による預金の重要性の高まりに加え、競争環境そのものも以前と様変わりしています。ここでは預金獲得が難しくなっている3つの構造的要因を確認します。 ネット銀行・異業種参入による競争激化 現在は、ネット銀行が高金利の預金商品を次々に打ち出しています。さらに通信事業者やIT企業など異業種による銀行業への参入も進み、預金の獲得競争は全国規模で展開されるようになりました。 地域の人口減少と預金パイの縮小 地方銀行・信用金庫にとって、もう一つの課題が地域における人口減少の加速です。営業エリアの人口が減れば、そこで集められる預金の総量も縮小する可能性があります。 とくに信用金庫は基本的に営業エリアが法律で限定されるため、域内の高齢化や若年層の流出が預金基盤の縮小につながりやすい構造にあります。限られたパイを奪い合う時代に入ったといえるでしょう。 スマホ普及で預金が「逃げやすく」なった現実 デジタル化の進展は、預金者の行動を変えました。インターネットバンキングやスマートフォンアプリの普及により、口座間の資金移動は短時間で完了します。 以前であれば「わざわざ他行に移すのは面倒」と感じていた預金者も、スマホ一つで簡単に資金を動かせるようになったのです。SNSや比較サイトを通じて金利情報が瞬時に拡散する環境も相まって、預金の流動性は以前に比べて高くなっています。 預金獲得のカギは「顧客接点」の質と量 金利競争だけでは安定的な預金基盤を築けないとすれば、何が必要なのでしょうか。その答えの一つとして挙げられるのが「顧客接点」の強化です。 顧客接点が預金の粘着性を左右するメカニズム 預金獲得を考えるうえで欠かせないのが「粘着性」という概念です。これは預金が他行に移動せず長期間にわたって滞留する性質を指します。 金利キャンペーンで集めた預金は、より好条件の他行キャンペーンが登場すれば流出しがちで、粘着性は高くない場合が多いでしょう。一方、給与振込口座や年金受給口座として利用されている預金は金利変動の影響を受けにくく、粘着性が高い傾向にあるのが特徴です。 この差はどこから生まれるのでしょうか。要因は「その金融機関との間に、金利以外の接点や関係性が存在するかどうか」だと考えられます。接点が多い顧客ほど解約や移動の心理的ハードルが上がり、「顔の見える取引」が金利では代替できない信頼を生むのです。 日本総研が2025年に発表したレポートでも、地銀は安定的な預金基盤の確保に向けてリテール戦略の見直しが必要とされ、顧客リレーションの強化が第一の施策として挙げられています(参考:安定的な預金確保に向けて地銀に求められるリテール戦略の見直し、2025年5月13日)。 銀行が押さえるべき5つの顧客接点シーン では、顧客との接点を増やし預金の粘着性を高めるには、どのようなシーンが有効なのでしょうか。ここでは銀行・信用金庫が押さえるべき5つの接点シーンを取り上げます。 定期預金の満期前後のフォロー連絡 定期預金が満期を迎えるタイミングは、預金が流出しやすいリスクポイントです。満期前に担当者から連絡を入れ、継続や書き換えの提案を行うことで他行への資金移動を防ぐ効果が期待できるでしょう。逆にいえば、このタイミングで何のフォローもなければ、顧客はネット銀行などの高金利商品に資金を移す可能性が高まりかねません。 金利改定・キャンペーン情報のタイムリーな案内 金利改定やキャンペーン情報は、顧客にとって関心の高いテーマです。しかし情報提供のタイミングが遅れれば、顧客はすでに他行の情報を入手して行動を起こしているかもしれません。新商品の案内や金利優遇キャンペーンは、対象となる顧客層へタイムリーに届ける仕組みを整えることが重要です。 資産運用相談会・セミナーへの集客 NISAの普及や金利上昇を背景に、個人の資産運用への関心は高まっています。相談会やセミナーは、預金以外の取引にもつながる貴重な接点です。こうしたイベントの案内を確実に届け、参加のハードルを下げることが集客成功のカギを握ります。 ライフイベント(退職・相続・住宅購入)に合わせた提案 退職金の受け取りや相続、住宅購入といったライフイベントは、大きな資金が動く節目にあたります。このタイミングで適切な提案を行えれば、まとまった資金を預金として獲得できる可能性が高まるでしょう。とくに退職金の運用先としての定期預金は、多くの金融機関が特別金利を設定して取り込みを図っています。いかに早く接点を持てるかが勝負の分かれ目の一つとなるのです。 日常的なコミュニケーションによる関係維持 大きなイベントに限らず、日常的なコミュニケーションの積み重ねも顧客接点の重要な柱です。ちょっとした相談に気軽に応じる体制があれば、顧客はその金融機関を「自分のメインバンク」として認識するようになっていきます。こうした日常のやり取りこそが、金利では測れない信頼関係の土台となり、預金の粘着性を支える基盤になるのです。 対面とデジタルを組み合わせた「ハイブリッド接点」の必要性 顧客接点を増やすことの重要性は明らかですが、現実的な制約もあります。対面チャネルだけで接触頻度を高めるのは簡単ではありません。 そこで注目されるのが、対面とデジタルを組み合わせた「ハイブリッド型」の接点設計です。来店時には対面で深い相談対応を行い、日常的なフォローや情報提供にはデジタルツールを活用する。このように役割を分担すれば、限られたリソースでも接触頻度を維持しながら対応品質を高めることが可能です。 対面の信頼感とデジタルの利便性を掛け合わせることで、顧客は「いつでも相談できる」という安心感を持ちやすくなります。この安心感こそが、預金を動かさずにその金融機関に預け続けようという判断につながるのではないでしょうか。 NTTデータのコラムでも、金融機関の顧客接点がデジタル起点へシフトしている現状が指摘されてきました。フィジカルとデジタル双方を融合させた顧客体験の向上が重要であるとの見解が示されています。 顧客接点を強化するコミュニケーションツールの選び方 ハイブリッド型の接点を実現するうえで、デジタルチャネルのツール選定は避けて通れないステップです。とくに金融機関には一般企業とは異なる固有の要件も存在するため、慎重に検討を進めなければなりません。 金融機関がツールを選ぶ際に重視すべき4つの要件 コミュニケーションツールを選ぶ際に、金融機関が確認すべきポイントは主に4つ挙げられるでしょう。 セキュリティ・コンプライアンス対応(トークログ監査など) 金融機関では、取り扱う商品・取引や法令、内部規程に応じて、顧客への勧誘状況や取引経緯などの記録を適切に保存・管理し、不適切な勧誘や情報漏えいが発生した場合など必要に応じて事後検証できる態勢を整えることが求められます。そのため、ツール選定においてはトークログの保存・閲覧機能を備えているかが確認事項となるでしょう。 顧客が日常的に使っているプラットフォームとの連携性 どれだけ高機能なツールを導入しても、顧客側が使い慣れていなければ接点は生まれません。国内で月間利用者数が1億人を超えるLINE(2026年時点)のように、顧客がすでに日常的に利用しているプラットフォームと連携できるかは重要な判断基準となります。とくに高齢層を含む幅広い年代にリーチするうえで、新たなアプリのインストールを求めずに済む連携性は大きなメリットになるはずです。 管理者側の制御機能(ファイル送受信・ダウンロード制御) 金融機関の求める要件として、情報漏洩対策の観点からは、管理者がファイルの送受信やダウンロードを制御できる機能も重要です。たとえば顧客へのファイル送信は許可しつつ受信は制限するなど、きめ細かなポリシー設定ができるかどうかを確認する必要があります。 導入ハードルの低さと現場定着のしやすさ 高度な機能を備えていても、現場の行員が使いこなせなければ導入効果は限定的なものにとどまります。操作性がシンプルで教育コストが低く、日常業務の中に自然に組み込めるツールであることが、現場への定着を左右するポイントです。 メール・電話・SMS比較と限界 従来の顧客コミュニケーション手段には、それぞれ異なる限界があります。メールは開封率の低さが課題であり、送ったからといって読まれるとは限りません。電話は「出られない」「折り返してもらえない」というケースが多く、とくに現役世代へのリーチが困難です。SMSは着信に気づきやすい反面、文字数制限があり十分な情報を伝えるには不向きでしょう。 こうした各チャネルの課題を踏まえると、セキュリティと利便性を両立した法人向けコミュニケーションツールの導入が現実的な選択肢となります。 -
銀行・信用金庫のペーパーレス化を実現するには?金融機関の法人営業の書類共有をデジタル化する方法と実践ステップを解説
金融機関の法人営業部門では、融資審査や事業承継の支援などで膨大な紙書類が日常的に発生しています。決算書や試算表の受け渡し、顧客・税理士・弁護士への資料送付など紙を前提としたプロセスが業務の大きな負担となっているケースは少なくありません。業務効率化に向けて、ペーパーレス化の重要性には気づいているものの、「どうやって始めればいいのかわからない」という担当者も多いでしょう。 そこで本記事では銀行・信用金庫の法人営業に焦点を当て、書類共有をデジタル化する方法と実践ステップを解説していきます。金融機関のDX推進に向けてぜひ役立ててください。 金融機関のペーパーレス化が法人営業部門で求められる理由 金融機関の法人営業部門で、なぜペーパーレスが求められ、またなぜ導入がなかなか進んでいないのでしょうか。ここではペーパーレス化の定義と、法人営業で遅れやすい構造的な要因を整理します。 ペーパーレス化の定義と金融業界における位置づけ ペーパーレス化とは、紙の書類や帳票を電子データに置き換え、作成から共有・検索・保管までの業務フロー全体をデジタルで完結させる取り組みを指します。単に紙をスキャンして保存するだけではなく、プロセスそのものを電子化する点がポイントです。 金融業界では窓口や個人向けサービスの電子化が進められています。通帳レスやオンラインバンキングはその代表例でしょう。本記事で取り上げる法人営業の現場では、融資関連書類や事業承継・M&A支援の資料などがいまだに紙でやり取りされるケースが目立ち、顧客企業や税理士・弁護士との書類授受もFAXやメール添付頼みという状況も珍しくありません。 金融庁・業界の動向から見るペーパーレス推進の背景 ペーパーレス化が加速する背景の1つに規制面の変化があります。金融庁は、2020年12月の当局への申請・届出等における押印廃止や、2021年6月の書面・対面手続の見直しなど、監督指針等の改正を通じて手続の電子化を進めてきました(参考:金融庁/2020年12月23日・2021年6月30日の改正公表資料)。 見逃せないのが電子帳簿保存法の改正です。2024年1月から電子取引データの電子保存が義務化され、紙のみでの保存は原則認められなくなりました(参考:国税庁/電子帳簿保存法対応!令和6年1月以降の電子取引データの保存方法について(令和6年11月))。金融機関が顧客や士業とやり取りする書類がこの電子取引データに該当することもあるため、法令対応の面からもデジタル化はより重要になると言えるでしょう。FISC(金融情報システムセンター)もクラウドサービスの利用を踏まえた安全対策基準の改訂や関連文書の公表を行っており、金融機関がクラウドストレージを導入する環境は大きく前進しています。 法人営業でペーパーレスが遅れる3つの構造的要因 では、なぜ法人営業部門は特にペーパーレス化が進みにくいのでしょうか。 1つ目の要因は紙の稟議・押印文化です。融資審査では複数の関係者が順に書類を確認し押印するリレー形式が長年定着しており、これをデジタルに切り替えるには業務プロセスそのものを設計し直す覚悟が求められます。 次が顧客企業側のITリテラシーに対する懸念です。「書類提出をデジタルで求めると負担をかけるのでは」という配慮が残っているためと考えられます。 最後に挙げられるのが外部関係者とのファイル授受手段がバラバラなことです。税理士には郵送、弁護士にはメール添付、顧客企業からはFAXなど、手段の分散を放置したままでは組織的なペーパーレス化の実現は難しくなります。 金融機関がペーパーレス化で得られる5つのメリット 課題がある一方で、ペーパーレス化がもたらす大きなメリットもあります。金融機関の法人営業部門が得られる5つの効果を順に見ていきましょう。 業務効率化:書類の検索・共有にかかる時間を大幅削減 紙の書類管理には、大きな時間的コストと労力が伴っています。キャビネットや倉庫から過去の決算書や融資稟議書を探し出す手間は、渉外担当者の業務時間を圧迫しているでしょう。しかし、クラウドストレージに電子保管すればキーワード一つで瞬時にファイルを見つけ出せるうえ、複数担当者が同時にアクセスでき、回覧待ちを減らしやすくなります。 コスト削減:印刷費・郵送費・保管スペースの圧縮 1つの融資案件だけでも大量の書類が印刷されます。郵送費や封筒代、ファイル・キャビネット・倉庫の維持費まで含めると紙にまつわるコストは小さくありません。ペーパーレス化でこうした費用を圧縮できれば、浮いたリソースを営業力の強化や顧客サービスの向上に振り向けることが可能です。 セキュリティ強化:アクセス権限管理と監査証跡の確保 紙の書類には紛失・盗難・誤送付のリスクがつきまといます。一度でも顧客の個人情報や融資関連の機密データが外部に流出してしまえば、その情報を完全に回収することは簡単ではありません。クラウドストレージならファイルごとにアクセス権限を設定し、閲覧・編集・ダウンロードの可否を細かく制御できます。操作ログも自動で残るため追跡も容易で、コンプライアンスの観点からも紙を上回る管理手段となりうるのです。 顧客体験(CX)の向上:スピーディーな情報連携で信頼獲得 書類のやり取りに何日もかかることは、融資や事業承継を依頼している顧客にとって大きなストレスとなっている可能性があります。また「決算書は届きましたか」「追加書類はいつ届きますか」といった確認の頻発は顧客体験を損なう要因です。クラウドストレージを活用すれば書類の共有はリアルタイムで完了し、顧客企業側でも提出状況を把握できるため双方のコミュニケーションコストの低減につなげやすくなります。 BCP・テレワーク対応:場所を問わない業務継続体制の構築 災害やパンデミックでオフィスに物理的に出られない状況に陥れば、紙依存の業務は停止しかねません。しかしクラウド上にデジタル保管しておけば、自宅からでも出先からでも業務を継続できる体制が整います。さらに渉外担当者がモバイル端末から書類を確認・共有できる環境は、有事だけでなく通常の営業活動においても大きな価値を生み出すはずです。 法人営業で発生する書類とデジタル化の対象範囲 ペーパーレス化を進めるにあたり、対象となる書類の全体像を押さえておくことが欠かせません。法人営業で取り扱う書類は多岐にわたります。何から手をつけるべきかを見ていきましょう。 融資関連書類:決算書・試算表・事業計画書・資金繰り表等 融資業務では決算書・試算表・事業計画書・資金繰り表など多種多様な書類を扱います。顧客企業から直接届くこともあれば、顧問税理士を経由するケースも少なくありません。紙やFAXで届いた書類をスキャンし行内システムに手入力する二重作業は現場の大きな負担になっていると考えられます。そのため、こうした授受をクラウドで完結できれば、時間短縮とデータ正確性の向上につながります。 事業承継・M&A関連書類:企業概要書・決算書・株主構成資料・株価算定書・デューデリジェンス資料等 近年は、金融機関が事業承継やM&A支援に携わることも珍しくなくなってきました。こうした案件では企業概要書や株主構成資料、株価算定書やデューデリジェンス資料など機密性の極めて高い書類を扱います。売手・買手だけでなく弁護士や公認会計士・税理士も関与するため、書類のやり取りは煩雑を極めます。メールやFAXでの断片的な授受では管理に手間がかかり、セキュアな環境で一元管理できるクラウドストレージのような仕組みが大いに役立つでしょう。 日常の法人営業書類:議事録・提案資料・契約書類 融資やM&A以外の日常業務でも多くの書類が生まれます。顧客との面談記録や議事録の作成、提案資料の修正、各種契約書類のやり取りなど紙での管理が当たり前になっている領域はまだ幅広く残っているのが現状です。そこでチーム全体がアクセスできるクラウド上に保管することで、管理コストが下がり、生まれた時間で組織的な営業力の底上げが可能になります。 外部関係者との共有が必要な書類の整理 部門ごとに書類管理を整えることがすべてではありません。顧客企業・士業・行内他部門という3つの方向に対して最適な共有方法を設計することで、メリットはより大きくなります。 顧客企業との共有:アップロード依頼機能の活用 顧客企業から決算書や必要書類を受け取る場面では、アップロード専用リンクが効果的です。リンクを送るだけで書類を受領でき、相手にアカウント登録を求める必要がないため、ITに不慣れな経営者でもスマートフォン・PCからファイルを選んで送信するだけで提出が完了します。 税理士・弁護士との共有:アクセス権限とパスワード保護 士業との書類共有では閲覧権限の制御とパスワード保護が重要です。クラウドストレージのリンク共有機能なら特定のフォルダやファイルだけにアクセスを許可し、有効期限やパスワードも設定できます。メール添付やFAXにはない「送信後のアクセス制御」が実現する点はセキュリティ面で非常に大きな優位性と言えるでしょう。 行内他部門との共有:共有ドライブによる一元管理 複数部門が一つの案件に関わるのは日常茶飯事です。共有ドライブにプロジェクト単位のフォルダを設け関連書類を集約すれば、「どの版が最新か分からない」といった混乱を未然に防ぐことが可能です。案件推進のスピードも上がり、法人営業のDX推進における重要な起点となり得ます。 金融機関のペーパーレス化を実現するクラウドストレージ活用法 ここまで整理してきた課題とメリットを踏まえると、金融機関の法人営業部門にはどんなツールが合うのでしょうか。以下ではクラウドストレージを選定する際のポイントと、LINE WORKS Driveによる具体的な運用方法を見ていきます。 クラウドストレージの選び方 金融機関がクラウドストレージを選ぶ際、一般企業とは異なる視点が必要です。顧客の個人情報や非公開の財務データを日常的に扱う業種だからこそ、情報漏えいの重大なリスクを考え、セキュリティ機能の充実度がまず優先事項となります。通信時・保管時のデータ暗号化やファイル単位でのアクセス権限設定、操作ログの記録機能などは重要なポイントです。 外部ユーザーへの共有のしやすさもチェックしましょう。相手にアカウント登録を求めずにファイルを送受信できるかどうかは現場への定着率に影響します。続いて確認すべきなのはモバイル対応です。渉外担当者が外出先からスマートフォンで書類を確認・共有できなければデジタル化の効果は限定的なものにとどまってしまいます。 LINE WORKS Driveで実現する法人営業のペーパーレス化 LINE WORKS Driveは「LINE -
銀行のBCP対策とは?緊急時に事業を継続するための体制づくりを解説
2024年の能登半島地震に続き、2026年7月には令和8年熊本地震が発生。最大震度7の揺れが地域の金融機関を直撃しました。営業店やATMの一部休止が相次ぎました。BCP(事業継続計画)の文書が整っていても、地震直後に全職員へ指示が届かず、店舗の被災状況を本部で把握できなければ計画は動かせません。 そこでこの記事では銀行や信用金庫に求められるBCPの基本を押さえたうえで、災害時の一斉連絡・安否確認・店舗と本部の状況共有に焦点を当てて解説。緊急連絡アプリの選び方もあわせて紹介しますので、BCPの見直しにぜひ役立ててください。 銀行・信用金庫に求められるBCPとは はじめに、銀行・信用金庫のBCPがどのようなものかを整理します。一般企業のBCPと共通する部分は多いものの、金融機関には社会インフラとしての特有の責任があります。ここではBCPの基本的な考え方から順に見ていきましょう。 BCP(事業継続計画)の基本と防災対策との違い BCPとはBusiness Continuity Planの略で、日本語では事業継続計画と呼ばれます。地震や水害などの災害が発生した際に、重要な業務を中断させず、仮に中断しても可能な限り早く復旧させるための方針と手順を定めた計画です。 よく混同されるのが防災対策との違いでしょう。防災対策は人命の安全確保や建物の被害軽減を目的とするのに対し、BCPはその先にある「事業をどう続けるか」に焦点を当てます。耐震補強や備蓄は防災対策の範囲です。一方で、被災後にどの店舗を優先して開けるかを決めるのはBCPの領域であり、両者は防災対策を土台としてBCPが機能するという関係にあります。 銀行のBCPが高い水準を求められる理由 銀行や信用金庫のBCPは高い水準が求められます。その理由は大きく2つあり、いずれも金融機関が担う公共的な役割に由来するものです。以下で順に確認していきます。 預金の払い戻し・決済機能を止められない社会インフラであるため 1つは金融機関が生活に直結し、止めることができない社会インフラであることです。 金融機関は預金の払い戻しや送金といった決済機能を担っており、災害時ほどその重要性が高まります。被災者が当面の生活資金を引き出せなければ、生活再建は大きく遅れてしまうでしょう。実際に令和8年熊本地震では、財務局 などが金融機関に対して通帳や印鑑を紛失した預金者への払い戻しに応じるよう要請 しました。(令和6年能登半島地震にかかる災害等に対する金融上の措置) 被災地の金融機関は自らも被災しながら窓口をすべて閉じるわけには いかない事情があります 。つまり銀行のBCPは自社の事業を守るだけではなく、地域の生活と経済を支えるための計画でもあるのです。 金融庁の監督指針・全銀協ガイドラインで整備が求められているため もう1つの理由は、監督当局や業界団体による要請にあります。金融庁が公表する「主要行等向けの総合的な監督指針」や「中小・地域金融機関向けの総合的な監督指針」では、危機管理体制や業務継続体制の整備状況が監督上の評価項目です(参考:金融庁/中小・地域金融機関向けの総合的な監督指針(II 銀行監督上の評価項目))。全国銀行協会や日本銀行も、業務継続体制に関する考え方や参考資料を公表しています(参考:一般社団法人全国銀行協会/業務継続計画(BCP)と災害対応)。各金融機関はこれらを踏まえてBCPを策定し定期的に見直すことが求められるのです。 金融機関のBCPで想定すべき主なリスク 金融機関のBCPで想定すべきリスクは、地震や台風といった自然災害だけにとどまりません。大規模なシステム障害やサイバー攻撃、感染症の流行や停電なども事業継続を脅かす要因です。また自然災害そのものについても、南海トラフ地震や首都直下地震のような広域災害が想定されるようになり、備えるべき規模は拡大しています。 そのなかで、共通して必要になるのが職員との連絡手段です。被害の種類にかかわらず、初動で「誰が無事で、どの店舗が動けるか」を把握しなければ次の判断ができません。そのため本記事では、リスク全般を網羅するのではなく災害時の連絡体制に絞って掘り下げていきます。 令和6年能登半島地震・令和8年熊本地震が浮き彫りにした連絡の課題 2024年1月1日に発生した能登半島地震では、携帯電話基地局の停波や停電が広範囲で続き、被災地との連絡が長期間にわたって取りにくい状況が生まれました。元日という、帰省中の職員が多いタイミングだったことも、安否確認を難しくした要因だといわれています。 また、2026年7月28日の令和8年熊本地震では宇城市と氷川町で震度7を観測し、地元の地方銀行や郵便局で店舗やATMの一部休止が発生。発生時刻は平日の16時27分と営業時間中だったため、店舗にいる職員と外出中の職員の両方の状況を短期間で把握することが求められました。 発災のタイミングも通信環境も想定どおりにはならないからこそ、どのような状況でも安定した連絡手段をあらかじめ整えておくことが、金融機関のBCPにおける優先課題だといえます。 銀行のBCP策定における6つの基本ポイント ここからは、銀行や信用金庫がBCPを策定・見直しする際に押さえておきたい6つの基本ポイントを解説します。 リスクアセスメントの実施 BCP策定の出発点は、自組織がどのようなリスクにさらされているかを洗い出すリスクアセスメントです。本店や営業店の所在地ごとに、想定される地震の震度や浸水の深さをハザードマップで確認し、あわせてシステムセンターや外部委託先の被災可能性も評価しておくと漏れを防ぎやすくなります。リスクの大きさと発生確率を整理すれば、限られた経営資源をどこに優先的に投じるべきかが明確になるはずです。 優先業務の特定と目標復旧時間(RTO)の設定 次に、継続すべき優先業務を特定し目標復旧時間(RTO)を設定します。預金の払い戻しや為替送金、ATMの稼働などは被災者の生活に直結するため、真っ先に復旧すべき優先度の高い業務と位置づけられるのが一般的です。一方で災害復旧融資を除く通常の新規融資審査などは、一時的に縮小しても相対的に優先度が低いと整理されることが多い業務です。このように業務を仕分けたうえで、「払い戻し業務は発災当日中に再開する」といった具体的な時間目標を設定。RTOを明文化しておけば、各部門がどこまで急ぐべきか迷わずにすみます。 代替拠点・システムの確保 本店や基幹システムが被災した場合に備えた、代替拠点と代替システムの確保も欠かせません。データセンターの二重化やバックアップオフィスの設置を進める金融機関は多く、営業店についても被災した店舗の顧客を近隣店舗で受け入れる仕組みなどを事前に決めておくと復旧が早まるでしょう。ただし、代替拠点を用意してもそこへ移動する職員に指示が届かなければ機能しないため、設備面の備えと同時に人を動かすための連絡手段を整えておく必要があります。 職員の安否確認体制の整備 職員の安否確認は、BCPの初動において最も重要な工程の1つです。誰が無事で、誰が出勤できるのかがわからなければ、優先業務に必要な人員を配置できません。安否確認の体制づくりでは、連絡手段の選定に加えて、回答を集計し本部へ報告する流れまで決めておくことが大切です。また、営業時間中と夜間・休日では職員の居場所が異なるため、どちらの場合でも機能する仕組みが必要になります。 顧客・関係機関への情報提供体制 災害時には、どの店舗が営業しているのかを顧客へ迅速に知らせる必要があります。令和8年熊本地震の際も各金融機関は自社サイトで営業状況や預金の非常取扱いを案内しましたが、こうした対外的な情報発信を行うには、各店舗の状況が本部に集まっていなければなりません。さらに金融庁や財務局、地元自治体といった関係機関との連絡窓口も明確にしておくことが大切です。 定期的な訓練と計画の見直し BCPは策定して終わりではなく、訓練を通じて実効性を検証し、見直しを重ねることで機能するものになります。定期的に安否確認訓練や本部設置訓練を実施しましょう。連絡が届かなかった職員の割合や集計にかかった時間を記録し、見つかった課題を計画に反映させることで、BCPは机上の文書から実際に動く仕組みへと育っていきます BCPの実効性を左右するのは「発災直後の連絡体制」 ここからは、本記事の中心テーマである発災直後の連絡体制を掘り下げます。最初の数時間で職員と連絡が取れなければ精緻なBCPも動きづらいため、まずは初動で必要になる情報伝達を整理します。 初動対応で必要になる3つの情報伝達 発災直後の金融機関では、大きく分けて3種類の情報伝達が同時に求められます。これらは順番に行うものではなく並行して進める必要があるため、それぞれの役割を整理しておくことが大切です。 本部から全職員への一斉連絡 1つ目は、本部から全職員への一斉連絡です。災害対策本部の設置や出勤の可否、店舗の営業方針といった指示を、全職員に同じ内容で速やかに伝えなければなりません。伝言ゲーム方式では時間がかかり、内容が変わる恐れもあります。したがって、本部から直接すべての職員に届く一斉送信の手段を用意しておくことが重要です。 職員の安否確認と集計 次が職員一人ひとりの安否確認とその集計です。本人と家族の無事や現在地、出勤の可否といった項目を確認し、部門別や店舗別に集計して本部へ報告。ここで重要なのは「誰から回答がないか」を把握できることです。未回答者を特定できなければ追加の連絡や捜索の判断ができず、集計に時間がかかるほど優先業務への人員配置も遅れがちになります。 店舗・本部間の被災状況の共有 最後は、営業店と本部の間で被災状況を共有することです。建物の損傷やシステム端末の稼働状況、周辺の交通状況などを店舗から本部へ報告し、本部はそれらをもとに開ける店舗や応援要員の派遣先などを判断します。 電話連絡網・一斉メールが災害時に機能しない理由 従来はこうした情報伝達の手段として電話連絡網や一斉メールを採用してきましたが、過去の災害では両者とも十分に機能しなかったケースがあります。 回線の輻輳・メールの不達で連絡が届かない 大規模な災害が起こると、音声通話は安否を気遣う通話が集中することで回線が輻輳し、通信事業者による発信規制がかかることがあります。一方でメールも万能ではありません。迷惑メールフィルターに振り分けられたり、配信の遅延で数時間後に届いたりする可能性も否定できません。さらに、携帯基地局が停波した能登半島地震のような状況では、そもそも電波が届かない地域が生じ得ます。 既読・未読がわからず安否集計に時間がかかる 仮に連絡が届いたとしても、電話連絡網や一斉メールでは相手が内容を確認したかどうかがわかりません。メールの返信を待ち、届かない相手には電話をかけ直すという作業を、本部や各店舗の担当者が手作業で繰り返すことになります。数百人規模の職員がいる金融機関では、この集計だけで膨大な時間を費やしかねません。連絡の到達状況と回答状況を一覧で確認できる仕組みがなければ、安否確認はいつまでも終わらない作業になり、本部の担当者を疲弊させてしまいます。 普段使わない手段は緊急時に使いこなせない 3つ目の問題は、緊急時専用の連絡手段は日常的に使われないため、いざというときに使い方がわからないケースが発生するという点です。年に1度の訓練でしか触れないシステムでは、ログイン方法やパスワードを忘れている職員が少なくないか可能性があります。しかも被災直後は誰もが動揺しています。慣れない操作を落ち着いて行うのは難しいでしょう。 -
銀行・信用金庫の顧客面談記録作成を効率化するには?負荷を減らす方法とAI活用術
銀行や信用金庫の営業にとって、面談記録の作成は避けて通れない業務の一つです。投資信託や保険商品の提案、融資相談、事業承継など、顧客との面談内容を正確に記録し共有する作業には多くの時間がかかり、効率化を検討している担当者も多いでしょう。 そこで本記事では、金融機関における面談記録の基礎知識から現場が抱える負荷の実態、コンプライアンス上の要件、AIを活用した効率化の方法までを詳しく解説します。記録業務の時間を削減し、顧客対応に集中できる環境をつくるためのヒントをお届けします。 金融機関における面談記録とは?求められる背景と基本知識 面談記録とは、顧客との面談で話した内容を文書として残したものです。一般的なビジネスシーンでも面談記録は活用されていますが、金融機関ではとりわけ重要な位置づけにあります。ここでは、金融機関で面談記録が重視される理由や記録が求められる具体的な場面、記載すべき項目について解説していきます。 面談記録の役割|顧客への説明・意向・理解確認を記録し、後から検証できる状態にする 金融機関における面談記録は、単に「説明した事実」を残すだけのものではありません。顧客がどのような意向やニーズを持っていたのか、担当者が何を説明したのか、そして顧客がどのような質問や反応を示したのかを客観的に残す役割を担っています。 上司や管理部門が後から提案内容やフォロー状況を確認できる状態を保つことで、組織全体のコンプライアンス体制を支える基盤にもなります。 面談記録が必要となる主な場面 金融機関の業務では、さまざまな場面で面談記録が作成・活用されています。以下では、代表的な3つの場面を具体的に見ていきます。 個人営業:投資信託・保険商品の提案面談と契約後フォロー 個人顧客に投資信託や保険商品を提案する際には、リスク説明の内容、提案理由、顧客の意向・理解状況などを、自社の規程に沿って記録することが重要です。各社の規程に従い、必要な同意を得た上で面談の音声データを記録しておけば、実際の説明や顧客の発言を後から確認でき、認識の相違が生じた際の事実確認などに活用できます。さらに、チェック項目の実施有無だけでなく、実際の対話を基に、顧客の知識・経験・財産の状況・取引目的等に照らして提案が適切だったか、重要事項を分かりやすく説明していたかをモニタリングする材料にもなります。音声データを研修・指導や販売プロセスの改善につなげることで、適合性等の確認を形式的な手続きにとどめず、顧客本位の業務運営を実質的に検証しやすくなります。 また、契約後のフォロー面談においても記録は欠かせません。運用状況の報告やニーズの変化確認など、継続的な顧客対応の経緯を蓄積することが求められます。 法人営業:融資相談・事業承継・M&A案件の顧客面談 法人顧客との融資相談では、財務状況のヒアリングや資金使途の確認内容を適切に記録することが重要です。審査部門が判断する際の材料となるため、事実関係が分かる形で整理しておく必要があります。 また、事業承継やM&A案件では、経営者の意向確認から条件面の合意プロセスまで、継続的に面談記録を蓄積しておくことが重要です。案件が長期にわたる場合もあるため、過去の面談内容をいつでも振り返れる状態にしておけば、経緯の確認や担当者間の引き継ぎがスムーズになります。 複数関係者が参加する面談:顧客・金融機関・M&A支援機関等の合同協議 法人営業における事業承継やM&A案件では、案件の段階や論点に応じて、顧客と金融機関に加え、M&A仲介会社、公認会計士・税理士、弁護士などの専門家が関与し、面談に参加する場合があります。たとえば、M&A仲介会社は相手先探索や条件調整、公認会計士・税理士等は財務デュー・ディリジェンスや株価算定、税理士は税務、弁護士は法務・契約の確認等に関与することがあります。ただし、これらの専門家が常に同じ面談へ同席するわけではありません。複数の関係者が参加する面談では、「誰が何を発言し、どの事項に合意したか」を正確に記録・整理する難易度が上がります。 参加者ごとの見解や合意事項を切り分けて記録する作業は、担当者にとって大きな負荷となっているでしょう。 面談記録に含める主な項目と記載のポイント 面談記録では、一般に以下のような項目が検討されます。 項目 記載する内容 記載のポイント 顧客の意向・目的・ニーズ 面談時点で顧客が希望していること、課題、相談目的など 顧客自身の発言と担当者の推測を混同しない 提案した商品・サービス 提案した金融商品やサービス、その提案理由 なぜその提案に至ったのかが分かるように記録する メリット・リスク・費用・条件 商品やサービスについて説明した利点、リスク、手数料、契約条件など 重要事項をどこまで説明したか確認できるよう具体的に残す 顧客の質問・懸念・反応 顧客から出た質問、不安、反応、要望など できるだけ客観的に記載し、発言内容を正確に残す 理解確認の内容・方法 顧客が説明内容を理解しているか確認した方法や結果 「理解したと思われる」などの推測ではなく、確認方法や回答を記録する 合意事項 面談の中で双方が確認・合意した事項 後から認識の相違が生じないよう、具体的に記載する 次回フォロー・確認事項 次回までに行う対応、確認事項、連絡予定など 誰が・何を・いつまでに行うか分かる形にする 担当者所感 担当者が面談を通じて感じた課題や今後の対応方針 客観的な事実とは区別し、「所感」と分かる形で記載する 面談記録に記載する項目は、金融機関の業態や取り扱う商品、社内規程によって異なります。金融庁の監督指針などを踏まえると、顧客の意向・目的・ニーズや、提案した商品・サービス、その選定理由などは重要な情報です。 また、説明したメリット・リスク・費用・条件などに加え、必要に応じて顧客から出た質問・懸念・反応、理解確認の内容、合意事項、次回のフォロー事項などを記録しておくと、後から面談の経緯を確認しやすくなります。担当者の所感を記載する場合は、客観的な事実と明確に区別するようにしましょう。 記載項目は一律ではないため、自社の文書管理規程やコンプライアンス上のルールに沿って整理することを推奨します。 面談記録の作成・共有にかかる負荷の実態 面談記録の重要性は理解していても、その作成には時間と労力がかかります。金融機関の営業現場では、記録業務の負荷が深刻な課題となっているケースが少なくありません。ここでは、面談記録の作成・共有にどれほどの負荷がかかっているのか、その実態を具体的に見ていきましょう。 面談件数とともに積み上がる記録業務の負荷 金融機関の営業担当者が面談後に記録を作成する場合、一定の時間を要するのが一般的とされています。面談の内容が複雑であったり、複数の関係者が参加していたりする場合には、さらに時間がかかることもあるでしょう。 面談件数が増えるほど、記録作成に要する時間も積み重なります。この時間を顧客対応や提案準備に充てられれば、営業活動により多くの時間を確保できる可能性があります。この時間を顧客対応や提案準備に充てられれば、営業活動の質を向上させられる可能性を秘めています。 記録作成における4つの負荷要因 面談記録の作成に時間がかかる背景には、いくつかの要因が存在します。代表的な4つの負荷要因を整理してみましょう。 面談中のメモ取りと顧客対応の両立が難しい 面談中に詳細なメモを取ろうとすると、顧客との対話に十分な集中力を注げなくなる場面が生まれます。特に複雑な金融商品の説明を行いながらメモを書くのは容易ではありません。一方で、メモを最小限に抑えれば面談後に記憶を頼りに記録するしかなくなり、正確性の担保が難しくなるというジレンマが生じます。 面談後の記憶をもとに文章化する手間と抜け漏れリスク 面談直後に記録を作成できれば理想的ですが、実際には次の面談や来客対応が続き、後回しになってしまうことも少なくありません。時間が経過するほど発言内容の記憶は曖昧になり、抜け漏れや不正確な記録が生まれるリスクが高まります。 特に金融商品の提案面談では、利率や手数料などの数値情報まで正確に思い出す必要があります。顧客の反応やニュアンスも含めて再現するとなると、記憶に頼った文章化には限界があるといえるでしょう。 上司・関係部署への共有と確認に追加の時間がかかる 記録の作成後には、各社の運用に応じて、内部管理責任者や上司による確認、審査部門やコンプライアンス部門など関係部署への共有が行われることがあります。 -
社内問い合わせ管理ツールとは?銀行・信用金庫の本部照会を一元化し、チーム対応につなげる方法
銀行や信用金庫では、営業店から本部へ住宅ローンの必要書類に関する確認や投資信託の手続きに関する質問など、日々さまざまな照会が寄せられています。電話やメールを中心に対応している場合、問い合わせが特定の担当者に偏り、回答の遅れや対応漏れにつながることがあります。その影響が営業店での顧客対応に及ぶこともあるでしょう。こうした課題への対応策の一つが、社内問い合わせ管理ツールです。 本記事では、金融機関の本部・営業店間で発生する照会業務の実態と課題を整理したうえで、問い合わせ管理ツールを選ぶ際に重視すべきポイントを紹介します。さらに、LINE WORKSのオプション機能「CXトーク」を活用した業務改善のイメージを解説します。 銀行・信用金庫の本部・営業店間で発生する問い合わせとは 金融機関における社内問い合わせには、一般企業にも共通する課題に加え、回答の正確性や記録管理など、金融業務ならではの留意点があります。ここではまず、事務照会が発生する背景と代表的な業務領域を確認します。 営業店から本部への「事務照会」が業務を圧迫する構造 事務照会とは、営業店(支店・出張所)の職員が本部の管理部門に対して行う業務上の確認や判断の依頼のことです。融資の審査基準や書類の取り扱いなど、営業店の裁量だけでは判断しきれない事案が発生するたびに照会が行われる仕組みになっています。 本部側にとって、事務照会への対応は少なくない負担になり得ます。照会が集中すると、担当者は自身の業務を中断して回答にあたり、繁忙期には回答の遅れが重なることもあります。 照会が発生しやすい業務領域の具体例 事務照会は幅広い業務で発生します。代表的な業務領域を以下で確認してみましょう。 住宅ローン・各種融資における必要書類の確認 融資業務は、事務照会が多く発生する代表的な領域の一つです。住宅ローンの申込みにおいては提出書類が多岐にわたり、顧客の属性や物件の種類によって必要な書類が異なることも珍しくありません。 書類の不備が見つかれば差し戻しが発生し、営業店は再度本部へ確認を行う必要が出てきます。こうした確認のやり取りが繰り返されることで、融資実行までのリードタイムが長期化してしまうのです。 投資信託・保険商品の手続きや規程に関する問い合わせ 投資信託や保険商品の販売では、顧客の年齢や取引経験、商品内容への理解度などを踏まえ、社内規程に沿った対応が求められます。 例えば、高齢顧客への投資信託の販売では、その商品が社内規程上の勧誘・販売の対象となるか、家族同席で説明した後に追加の確認や承認が必要かなど、個別の状況に応じた確認が必要になることがあります。こうした取扱いについて営業店で判断に迷う場合、本部の担当部署へ照会する場面があります。 口座関連事務や為替取引における例外処理の確認 口座開設時の取引可否の確認(反社会的勢力への対応など)、住所・名義変更や相続に伴う複雑な手続き、為替取引における規制確認など、個別の事情に応じて本部への確認や判断の相談が必要になるケースもあります。こうした例外処理は判断の正確性が強く求められるため、営業店だけで独自に判断することは難しいのが現実です。 結果として、本部の担当者へ電話やメールで個別に照会が行われ、内容が複雑なぶん、回答にも時間を要することになります。 なぜ金融機関の照会業務は一般企業の社内問い合わせと性質が異なるのか 金融機関の事務照会では、一般的な社内問い合わせ以上に、回答の正確性が重視される場面があります。誤った案内が法令・社内規程への抵触や顧客への不利益につながるおそれがあるためです。 また、コンプライアンスや監査対応の観点から、業務内容や社内規程に応じて、照会内容と回答の記録・追跡性が求められることがあります。いつ、誰が、どのような照会にどう回答したかを確認できる仕組みは、内部統制の運用にも役立ちます。こうした要件を踏まえ、銀行・信用金庫では自社の業務特性に合う問い合わせ管理の仕組みを検討することが重要です。 本部・営業店間の問い合わせ管理で起きやすい5つの課題 電話やメールを中心とした照会対応には課題が少なくありません。ここでは金融機関で特に発生しやすい5つの問題を取り上げ、それぞれの背景と影響を確認していきます。 電話・メール対応の属人化で特定の担当者に負荷が集中する 照会対応が属人化する代表的な要因は、営業店の職員が「この分野はあの人に聞けば早い」と特定の本部担当者を頼る構造にあります。経験豊富なベテラン職員ほど照会が集中しやすく、本来の業務に充てる時間が圧迫されてしまうのです。 一方で、他の担当者には照会があまり回ってこないという偏りも生じます。組織としてのナレッジが特定の個人に集中することで、その担当者が不在のときに業務が止まるリスクも高まりかねません。 担当者の不在や離席により回答が遅延する 特に電話ベースの照会対応では、担当者が会議中や外出中の場合、すぐに回答を得られないことがあります。営業店の職員が顧客対応中に照会するケースでは、回答の遅れが顧客を待たせることにもつながります。こうした状態が続けば、顧客満足度に影響する可能性もあります。 誰がどの照会に対応中か分からず回答漏れや二重対応が発生する 電話やメールによる照会対応では、チーム内で「誰がどの案件を受けているか」がリアルタイムで共有されにくいという問題があります。ある照会に対して複数の担当者が重複して回答してしまったり、逆に全員が対応済みだと思い込んで回答が漏れたりするケースが起こり得るのです。 こうした事態は、営業店側の信頼を損なうだけでなく、誤った情報が顧客に伝わるリスクも伴います。対応状況が可視化されていない環境では、このような問題を防ぎにくくなる可能性があります。 同じ質問が複数の営業店から繰り返し寄せられる ある営業店で発生した照会内容は、他の営業店でも同様に発生する可能性が高いものです。しかし、営業店同士で情報共有する仕組みがなければ、同一の質問が別々の営業店から何度も寄せられることになります。本部の担当者はそのたびに同じ回答を作成することになり、対応負荷が増える要因となります。 過去の対応履歴が個人のメールや電話メモに埋もれナレッジとして残らない 照会への回答は組織にとって貴重なナレッジですが、電話での回答やメールの返信は個人のもとに蓄積されるだけで終わってしまうことが少なくありません。特に電話での回答はメモに残されるかどうかが担当者次第であり、記録が残らないケースも多いでしょう。 担当者が異動や退職をした場合、その人物が持っていた知見が組織内で引き継がれにくくなります。後任者が過去の経緯を把握するまでに時間を要し、業務の引き継ぎが円滑に進まない要因にもなるでしょう。 照会業務を効率化するために問い合わせ管理ツールが必要な理由 ここまで見てきた課題に対応するには、個人の力量だけに頼らず、組織的に照会業務を管理する体制づくりが重要です。問い合わせ管理ツールがその実現にどう貢献するのかを整理します。 個人対応からチーム管理へ移行するメリット 問い合わせ管理ツールを導入するメリットの一つは、照会対応を特定の個人に依存しにくい体制をつくれる点です。照会が届いた段階で、権限を持つメンバーが内容と対応状況を確認できれば、担当者の不在時にも別のメンバーが対応を引き継ぎやすくなります。 これにより、回答の遅延リスクは低減されるでしょう。さらに、新人職員がベテランの回答履歴を参照しながら対応できるため、回答内容をそろえやすくなります。属人化を抑えやすくなることで組織としての対応力が向上し、特定の担当者の不在が業務のボトルネックになるリスクも低下するでしょう。 対応状況の可視化で回答漏れと二重対応を抑える 問い合わせ管理ツールは、各照会に「未対応」「対応中」「完了」といったステータスを設定できるものが一般的です。この仕組みにより、チーム全体で対応状況をリアルタイムに把握できる環境が整います。 ステータス管理が機能することで、回答漏れや二重対応といった問題は構造的に発生しにくくなるでしょう。管理者は対応の進捗を俯瞰的に確認でき、遅延が生じている案件への早期介入もスムーズになります。 対応履歴の蓄積が繰り返しの照会を減らす 過去の照会と回答をツール上に蓄積していくことで、同様の質問が新たに寄せられた際にそれを参照できるようになります。これにより、対応時間の短縮や回答の一貫性を保ちやすくなることが期待できます。 蓄積されたデータを分析すれば、頻出する照会内容をFAQとして整備するヒントにもなるでしょう。組織の知的資産として照会履歴を活用し、繰り返しの照会そのものを減らしていくサイクルが生まれるのです。 銀行・信用金庫が問い合わせ管理ツールを選ぶときに重視すべきポイント 問い合わせ管理ツールを導入する際には、金融機関ならではの要件を踏まえた選定が重要になります。ここでは、ツール選びの際にチェックすべき5つのポイントを紹介します。 営業店からの多様なチャネルに対応できるか 営業店からの照会は、電話やメールに加えてチャットツール経由で行われることもあります。複数のチャネルから届く問い合わせを一元管理できるかどうかは、ツール選定の重要な判断基準です。 -
ナレッジ共有ツールとは?銀行・信用金庫の「調べにくい・聞きにくい」を解消する選び方とAI検索活用法
「事務手続きの要領がどこにあるか分からない」「前に教わった内容をもう一度聞きにくい」。銀行や信用金庫の現場では、こうした悩みの解決に苦労しているシステム担当・管理職の方は少なくないでしょう。融資や預かり資産に関する情報が部門ごとに散在しており、必要なナレッジにたどり着くまでに時間がかかる、ベテランに「もう一度聞きにくい」と感じて確認が遅れる、といった課題も考えられます。 そうしたなかで、課題を仕組みで解決する手段として注目されているのが、ナレッジ共有ツールの導入です。本記事では、その基本知識から銀行・信用金庫に特化した選び方、さらにAI検索の活用法まで解説します。 ナレッジ共有ツールとは?基本の仕組みをわかりやすく解説 まずは、ナレッジ共有ツールの基本的な定義や役割を確認しましょう。似た名称のツールとの違いや、銀行・信用金庫で重要性が高まっている背景についても整理していきます。 ナレッジ共有ツールの定義と役割 ナレッジ共有ツールとは、業務を通じて得た知識やノウハウを組織全体で蓄積・検索・活用するためのシステムを指します。 個人の頭の中にある経験則や勘所は「暗黙知」と呼ばれ、そのままでは他者に伝わりにくいものです。一方、マニュアルや手順書のように言語化された知識は「形式知」と呼ばれます。ナレッジ共有ツールの役割は、暗黙知を形式知に変換しやすくし、誰でも必要なときに情報へアクセスできる環境を整えることです。具体的には、文書の作成・分類・検索・更新といった機能を備えており、情報の属人化を防ぐ効果が期待できます。 ナレッジ管理ツールや情報共有ツールとの違い 「ナレッジ管理ツール」や「情報共有ツール」など似た名称の製品が多く存在するため、違いが分かりにくいと感じる方もいるかもしれません。 情報共有ツールには、SlackやMicrosoft Teamsのようにチャットを中心に情報を共有する製品があります。製品によっては、ファイル共有や検索などの機能も備えています。ナレッジ管理ツールはナレッジ共有ツールとほぼ同義で使われますが、蓄積・整理・更新というストック面の管理機能をより重視するニュアンスが強いのが特徴です。 金融機関でナレッジ共有の重要性が高まっている背景 銀行や信用金庫においてナレッジ共有の重要性が高まっている背景には、複数の要因があります。 まず挙げられるのは、ベテラン行職員の退職や人材の流動化により、長年蓄積された業務知識が失われるリスクが無視できなくなってきたことです。また、金融庁は2026年3月公表の「AIディスカッションペーパー(第1.1版)」で、データ整備・データマネジメントやAIガバナンスの構築などを論点として整理しています。生成AIを業務で活用するうえでも、参照するナレッジを整備し、更新・管理する運用の重要性が増しています。こうした環境変化が、金融機関におけるナレッジ共有ツール導入を後押ししていると考えられるでしょう。 銀行・信用金庫の現場で起きている7つのナレッジ課題 銀行・信用金庫の現場では、業務特性に応じたナレッジ課題が生じます。ここでは、銀行・信用金庫ならではの7つの課題を順に見ていきましょう。 若手行職員が規程や業務手順を探すのに時間がかかる 銀行・信用金庫には、事務手続き要領や行内通達、商品マニュアルなど参照すべき情報源が多岐にわたります。若手行職員にとっては「どのフォルダに、どの資料があるのか」を把握すること自体が大きな負担です。目的の情報にたどり着くまでに時間がかかり、その分だけ本来の業務に充てる時間が削られてしまいます。 融資・預かり資産・事務手続きなどの情報が散在している 融資関連の資料は融資部門のフォルダ、預かり資産の情報は営業推進部の共有ドライブ、事務手続き要領は紙のファイル、というように、保管場所が分かれている場合があります。部門ごとに管理体制が異なるため、横断的な検索ができず、必要な情報を探すたびに複数の場所を確認しなければなりません。 ベテラン行職員や特定の担当者に質問が集中する 情報が整理されていない環境では、結果として「あの人に聞けば分かる」という状況が生まれやすくなります。ベテラン行職員や特定の詳しい担当者に質問が集中し、その方の本来業務が圧迫される悪循環に陥りがちです。同時に、若手が自力で調べる機会が減り、自律的な学習や成長につながりにくくなるという側面もあります。 営業店や担当者によって回答・対応品質に差が出る 同じ事務手続きであっても、営業店ごとにローカルルールが生まれているケースは少なくありません。ある店舗では正しく案内できている手続きが、別の店舗では不十分な説明になっていることもあるでしょう。こうした対応品質のばらつきは、顧客満足度の低下やコンプライアンスリスクにつながる問題だといえます。 「一度聞いたことをもう一度聞きにくい」という心理的ハードル この課題は、単なる検索性の問題にとどまりません。若手行職員が感じる「前にも教わったのにまた聞くのは申し訳ない」という遠慮や気まずさが、情報へのアクセスそのものを阻んでいるのです。 先輩や上司が忙しいときに初歩的な質問をためらう 決算期や繁忙期には、先輩や上司も余裕がなくなりがちです。そうした状況下では「いま聞いたら迷惑かもしれない」と感じ、質問のタイミングを逃してしまうことが起こり得ます。 分からないまま進めた結果、手戻りや対応遅延が発生する 確認をためらった結果、分からないまま業務を進めてしまうケースもあるでしょう。書類の不備による差し戻しや顧客への誤案内、案件進行の停滞など、心理的ハードルが実務上のリスクにつながる場面もあります。こうした手戻りや遅延は、個人の能力の問題ではなく、ナレッジにアクセスしにくい環境が生み出している組織的な課題だといえるでしょう。 「聞きにくい」は個人の問題ではない──心理的バリアとナレッジ共有の関係 「聞きにくさ」は、個人の性格や姿勢の問題として片付けられがちです。しかし実際には、組織の仕組みや文化に起因する構造的な障壁であることも少なくありません。 なぜ「もう一度聞く」ことにためらいが生まれるのか 仕事の現場では「一度教えたことは覚えていて当然」という暗黙の空気が存在しやすい傾向にあります。「前にも教えたよね」という一言が、若手にとっては大きなプレッシャーになることも珍しくありません。評価への影響を気にする心理や、先輩の貴重な時間を奪ってしまうという申し訳なさも、再度の質問をためらわせる要因となります。 心理的バリアが組織にもたらすリスク また質問をためらうことで確認不足のまま業務が進み、事務ミスやコンプライアンス上の問題につながるおそれもあります。加えて、こうした環境が続くと若手行職員のエンゲージメントが低下し、離職につながる可能性も否定できません。ベテランの知識が言語化されないまま退職を迎えれば、暗黙知はブラックボックス化してしまいます。心理的バリアは組織全体に波及するリスク要因だともいえるのです。 「人に聞く」から「ツールに聞く」への転換がもたらす効果 こうした質問時の心理的な負担を軽減する手段の一つが、ナレッジ共有ツールやAIアシスタントの活用です。ツールに対してであれば、同じ質問を何度繰り返しても気を使う必要がありません。時間帯を選ばず確認でき、製品によっては質問履歴を振り返りにも活用できます。「人に聞く」から「ツールに聞く」への転換により、確認のハードルを下げられます。ただし、ツールだけで心理的安全性が確保されるわけではないため、質問を歓迎する職場づくりや、相談すべき場面を明確にすることも重要です。 なお、ここで扱うのは、行職員がAIに質問して必要な情報を自ら確認する仕組みです。本部・営業店間の問い合わせの受付・進捗・回答を一元管理したい場合は、問い合わせ管理ツールが適しています。目的に応じて使い分けるか、併用を検討するとよいでしょう。 銀行・信用金庫の営業現場で「事前に調べたい」情報とは?具体的な活用シーン ここからは、金融機関の営業現場でナレッジ共有ツールがどのように役立つのか、具体的なシーンごとに見ていきましょう。窓口事務から個人営業、法人営業まで、それぞれの領域で「事前に調べておきたい」情報は異なります。 窓口・事務手続き領域での活用シーン 窓口業務では、手続きごとに必要な書類や確認事項が細かく定められています。特に頻度の低い手続きほど記憶に頼りにくく、ツールによる確認が効果を発揮する場面です。 相続受付時に必要な書類・本人確認書類の要件確認 相続の受付では、手続きの内容に応じて、戸籍謄本や遺産分割協議書などの確認が必要になる場合があります。必要書類や本人確認の要件は、個別の事情や金融機関の規程によって異なるため、都度、最新の手続き要領を確認しなければなりません。こうした情報をナレッジ共有ツールに集約しておけば、窓口で即座に参照できるようになります。 届出印の変更、口座解約など頻度の低い手続きの手順参照 届出印の変更や口座解約といった手続きは発生頻度が低いため、どうしても手順を忘れがちです。こうした手続きこそ、ナレッジとして手順を蓄積しておくことで、経験の浅い行職員でも正確に対応できる環境を整えられます。 個人営業領域での活用シーン 個人営業では、顧客への提案前に税制や商品規程に関する情報を事前に調べておくことが重要になります。 保険商品の提案前に相続税・贈与税の基本情報を調べる 保険商品の提案にあたって、相続税や贈与税に関する基礎情報を確認する場面があります。非課税制度や税率などを社内ナレッジとして整理しておけば、最新情報や行内ルールを確認しやすくなります。ただし、税制は改正される可能性があり、個別の税務判断は税理士等の専門家に確認する運用が必要です。 投資信託や外貨建て商品のリスク説明に必要な規程の確認 投資信託や外貨建て商品を取り扱う際には、法令や行内規程・手続きに沿った説明が求められます。説明漏れや不十分な案内はコンプライアンス上の問題につながるおそれがあるため、営業活動前に最新の規程や承認済み資料を確認できる環境を整えることが重要です。 法人営業領域での活用シーン 法人営業では、税務・法律・会計の知識が求められる場面が発生します。 -
金融営業の「電話がつながらない」を解決できる?既読確認ツールで顧客対応を改善する方法
金融機関の営業現場では、「顧客に電話をしてもつながらない」「何度も架電する必要がある」といった課題が起きています。こうした状況は、営業担当者個人の負担だけでなく、顧客フォローの効率や営業活動全体の生産性にも影響します。 営業企画・DX推進部門にとっては、個々の営業担当者の工夫に委ねるのではなく、顧客の行動変化に合わせて、組織として顧客接点をどう見直すかが重要なテーマとなります。こうした課題に対し、電話だけに頼らず、顧客の状況に合わせて複数の連絡手段を使い分ける動きが金融機関でも広がっています。その選択肢の一つが、ビジネスチャットツールの活用です。 本記事では、金融営業における顧客連絡の課題を整理したうえで、営業企画・DX推進部門が顧客接点を見直す際の考え方や、既読確認ツールの活用・導入のポイントを解説します。 金融機関の営業現場が抱える「顧客連絡」の課題とは 金融機関の営業活動において、顧客との連絡手段は長らく固定電話が主役を担ってきました。しかし時代の変化とともに、この「電話頼み」の体制が大きな壁になりつつあります。ここではまず、保険・銀行といった金融営業の現場で実際に起きているコミュニケーション課題を3つの視点から確認します。 保険営業職員が直面する「電話がつながらない」問題の実態 保険営業の現場では、固定電話がつながらないことは日常的な課題となっています。共働き世帯や単身世帯の増加によって日中の在宅率が低下し、架電しても不在のケースが 多いでしょう。せっかくつながったとしても「忙しいから」と数秒で切られてしまったり、そもそも知らない番号からの着信には出ないという顧客も少なくありません。 営業職員は限られた時間のなかで何度も架電する必要があり、なかなかアポイントに結びつかないケースもあります。その結果、顧客への提案準備や既存顧客のフォローなど、本来注力すべき業務の時間が圧迫される可能性があります。 営業企画の観点では、こうした課題を担当者個人の営業スキルや努力の問題とせず、連絡手段やフォロー方法を組織として見直すことが重要です。たとえば保険業界では、契約更新の案内やアフターフォローといった既存顧客への連絡も重要な業務の一つです。新規開拓だけでなく、既存顧客にすら連絡が取りにくい状況は問題だといえるでしょう。 さらに問題なのは、電話をかけたという行動履歴が残りにくいことです。「いつ・誰に・何回かけたか」の管理が属人化しやすく、フォロー漏れやダブル架電といったミスにもつながりかねません。 銀行の住宅ローン営業で起きる連携ロスとスピード競争 住宅ローンの営業においては、銀行とハウスメーカーの連携スピードが成約数を左右します。顧客がマイホーム購入を検討しているタイミングは限られているため、ハウスメーカーの営業担当者から紹介を受けたら、いかに素早く審査手続きを進められるかが勝負になるからです。 ところが従来の連絡手段である電話やFAXでは、情報伝達に大きなタイムロスが発生していました。ハウスメーカー担当者が商談中で電話に出られない、FAXで送った書類の確認に丸一日かかるといった事態は珍しくありません。その間に他行がスピーディに対応すれば、紹介案件を取りこぼす可能性もあります。また、関係者間の連絡が滞れば、審査から契約までのリードタイムにも影響します。 営業企画・DX推進部門では、単に担当者間の連絡を速くするだけでなく、ハウスメーカーなどの社外パートナーを含めた営業プロセス全体をどう効率化するかという視点が重要です。 メールやFAXでは追いつかない金融営業のコミュニケーション課題 「電話がダメならメールで」と考える方もいるでしょう。しかし金融営業においてはメールにも限界があります。ビジネスメールには挨拶文や署名など定型的な作法が求められ、一通のやり取りに意外と時間がかかるものです。さらに、顧客のメールボックスには大量の受信メールが溜まっているため、重要な案内が埋もれてしまうことも珍しくありません。 メールの最大の弱点は、相手が読んだかどうかを送信者側で確認できない点にあります。開封確認リクエストという機能はあるものの、受信者の設定次第では通知されず、実用性は限定的です。その結果「メールを送ったけれど反応がない」という状態が生まれ、結局は確認のために電話をかけることになります。 FAXに至っては、外出先から確認できないうえに紙の管理コストも発生するため、DXが求められる今の時代には適さない手段でしょう。金融機関の営業現場には、電話・メール・FAXに代わる新しいコミュニケーション手段が求められているのです。 なぜ金融営業に「既読確認機能」が必要なのか 顧客連絡の課題を解決するカギとなるのが、メッセージの既読・未読を確認できる機能を備えたコミュニケーションツールです。この章では、既読確認がなぜ金融営業と相性がよいのかを具体的に解説します。 既読確認がもたらす3つの営業メリット 既読確認機能とは、送信したメッセージが相手の画面上で開かれたかどうかを確認できる仕組みです。ただし既読はあくまで「メッセージが開封された」ことを示すものであり、内容の理解や同意を意味するわけではありません。この前提を踏まえたうえで、営業活動における代表的な3つのメリットを見ていきましょう。 メリット1:次のアクションを即座に判断できる 既読確認ができると、顧客の反応を踏まえて次のアクションを判断しやすくなります。 さらに営業企画の観点では、「未読が一定期間続けば電話する」「既読後は一定時間返信を待つ」など、フォロー方法の基準を設けることで、担当者ごとにばらつきやすい顧客対応を一定程度標準化することもできます。もちろん既読だけでは内容を理解してもらえたかまではわからないため、重要な案件では返信や電話で改めて確認するステップが欠かせません。こうした運用と組み合わせることで、フォローの精度が向上するでしょう。 メリット2:不要な架電を減らし営業効率を高められる 確認のための架電が重なると、営業担当者の時間や労力の負担につながります。 既読確認機能があれば、メッセージが開封されたかどうかをまず把握できます。単なる到達確認のための架電を減らせるため、営業職員は商談準備や提案資料の作成に時間を振り向けやすくなるのです。ただし金融商品の案内や契約に関わる重要事項については、既読だけで了知とみなすことはできません。返信・電話・面談などで別途確認する運用ルールをあらかじめ定めておくことが大切です。 メリット3:顧客側の心理的負担が軽減される 見落とされがちなポイントですが、電話を受ける側にも大きな負担がかかっています。仕事中や家事の最中にかかってくる営業電話は、たとえ有益な内容であっても「今は対応できない」というストレスを生みかねません。チャットであれば、顧客は自分の都合のよいタイミングでメッセージを開くことができます。営業担当者側も開封された事実を確認できるため、すぐに折り返しの電話をかける必要がなくなるでしょう。ただし既読は内容への同意を示すものではないため、顧客からの返信や確認の連絡を促す一文をメッセージに添えておくと、双方にとって安心感のあるコミュニケーションにつながります。 電話・メール・SMSと比較した既読確認ツールの優位性 既読確認ツールの強みを、従来の連絡手段と比較して整理してみます。電話は即時性に優れるものの、つながらなければ機能しません。メールは記録性があるものの開封の確認が難しく、SMSは到達率が高いものの文字数に制限があります。 これに対して既読確認機能付きのビジネスチャットは、非同期コミュニケーション(相手の都合を問わず情報を届けられる)と既読の可視化を両立しているのが大きな強みです。テキストだけでなく画像やファイルの送受信にも対応しており、書類の確認といった実務にもそのまま活用できるでしょう。さらにスマートフォンとPCのマルチデバイスで利用できるため、外出先でもオフィスでもシームレスに対応できる点も見逃せません。 金融機関での既読確認ツール活用シーン【業務別に解説】 顧客接点の見直しを進める際、すべての営業業務を一度に変える必要はありません。まずは電話での連絡負荷が高い業務や、社外とのやり取りが多い業務など、改善効果を期待しやすい領域から検討することが現実的です。ここでは、その候補となる代表的な活用シーンを紹介します。 保険営業職員×顧客LINEでの契約フォロー 保険営業では、新規契約の獲得だけでなく既存顧客へのアフターフォローが長期的な信頼構築に欠かせません。既読確認機能付きのチャットツールを活用すれば、電話に頼らない効率的なフォロー体制を構築できます。 電話に出られない顧客へのチャットフォローで接点維持を強化 仕事や育児で日中に電話対応が難しい顧客に対しては、チャットでの連絡が有効な補助手段となります。「お時間のあるときにご確認ください」と一言添えてメッセージを送るだけで、顧客は都合のよいタイミングで内容を確認できるでしょう。営業職員にとっても何度も架電する手間が省け、接点維持やフォロー効率の改善が期待できます。 ただし保険募集においては、承認済み資料の使用や重要事項の説明、顧客の意向確認・適合性の確認、募集記録の管理など、法令や社内規定に沿った手続きが欠かせません。チャットは、面談日程の調整や契約更新時期のお知らせ、必要書類の確認、折り返し希望時間のヒアリングなど、事務連絡やフォロー用途を中心に活用するのが適切です。 既読確認で「見てもらえたか」の不安を解消 保険営業において「案内を送ったが反応がない」という状態はストレスの原因です。しかし、既読確認機能があれば、顧客がメッセージを開いたタイミングを把握でき、読まれたうえで返答を待っている状態なのか、そもそも未読なのかを瞬時に判断できます。 この情報があるだけで、フォローのタイミングと手段を的確に選べるようになり、未読が続く顧客にだけ電話で補足連絡を入れるなど、メリハリのある営業活動が可能になるでしょう。 銀行の住宅ローン営業×ハウスメーカー連携 銀行の住宅ローン営業においては、ハウスメーカーの営業担当者との連携プレーが成約率を左右する重要な要素です。既読確認ツールの導入は、この連携の質とスピードアップに貢献します。 ハウスメーカー担当者とのリアルタイム情報共有 従来の電話やFAXでは「連絡がついた時点」でしか情報のやり取りができませんでした。しかしチャットツールなら、ハウスメーカーの担当者が商談の合間にメッセージを確認し、必要な情報を即座に返信するといった柔軟な対応が可能になります。 既読確認機能によって「メッセージが届いて読まれている」と確認できるだけでも、連絡を待つ側のストレスは軽減されるでしょう。細かな確認事項をスピーディにやり取りすることで、審査プロセス全体を加速させることにもつながります。 審査〜成約までのリードタイム短縮 住宅ローンの案件では、仮審査の申し込みから本審査、契約完了まで多くの書類のやり取りが必要です。ここで連絡手段がチャットに置き換わると、確認事項への対応速度が上がり、全体のリードタイムの短縮につながります。 レスポンスの早さはハウスメーカーからの信頼にも直結するでしょう。「あの銀行は対応が速い」という評判が広まれば、紹介案件そのものが増える好循環も生み出せます。 金融機関におけるLINE
もっと見る
9
10