目次
電子帳簿保存法における請求書保存の基礎知識
まずは、電子帳簿保存法の全体像と、そのなかで請求書がどのように位置づけられているかを押さえておきましょう。
法律の基本と対象範囲、2024年からの義務化ポイントを順に確認していきます。
電子帳簿保存法とは
電子帳簿保存法とは、国税に関係する帳簿や書類を電子データで保存する際の取り扱いを定めた法律です。
対象は事業規模を問わず、法人はもちろん個人事業主も含まれます。
以前は紙での保存が原則でしたが、一定の要件を満たせば電子データでの保存が認められるようになりました。
例えば、副業で雑所得を申告している方も、前々年の業務収入が300万円を超えると、所得税法により請求書・領収書等の保存義務が生じ、これらを電子で受け取った場合は電子帳簿保存法に沿った保存が必要となる点は見落としがちです。
電子データは改ざんされやすい性質を持つため、区分ごとに守るべき要件が細かく定められている点にも注意しておきましょう。
請求書は電子帳簿保存法の対象書類にあたる
請求書は、「国税関係書類(取引関係書類)」に区分される保存対象書類です。
取引の過程で作成・授受される書類として、契約書・領収書・納品書・見積書などと同じカテゴリーに位置づけられています。
紙で受け取った請求書はこれまでどおり紙で保存しても問題ありませんが、要件を満たせば電子データで残す「スキャナ保存」も選択可能です。
一方、メール添付のPDFなど電子で受け取った請求書は、電子データのまま保存することが求められます。
「受け取り方によって保存方法が変わる」という点を、まずしっかり押さえておきましょう。
2024年1月から電子取引データの電子保存が完全義務化
改正電子帳簿保存法により、2024年1月から電子取引データの電子保存が完全に義務化されました。
メール添付のPDF請求書やWebサイトからダウンロードした請求書などが対象です。
これらを印刷した紙だけで保存する方法は、原則として認められません。
例えば、取引先からPDFで届いた請求書をこれまで紙で印刷して綴じていた企業は、運用の見直しが急務と言えるでしょう。
保存に対応できない「相当の理由」があると認められる場合には猶予措置もありますが、あくまで例外なので、電子で保存できる体制を優先して整えることをおすすめします。
請求書の受領・発行形態ごとの保存方法
同じ請求書でも、どのように受け取ったか・どう発行したかによって取るべき保存方法は変わります。
ここでは、紙・電子データ・自社発行控え・二重受領という4パターンに分けて整理していきましょう。
| 受領・発行形態 | 該当区分 | 保存方法 |
| 紙で受領 | スキャナ保存 | 紙のまま/スキャン可 |
| メール・Web・EDI | 電子取引 | 電子のまま保存(義務) |
| 自社発行の控え | 形態により異なる | 発行方法に応じて対応 |
| 紙とPDFの二重受領 | 電子取引を優先 | 電子データを正本として保存 |
紙で受け取った請求書は紙のまま、またはスキャナ保存
取引先から紙で受け取った請求書は、これまでどおり紙のまま保存すれば法律上は問題ありません。
加えて、要件を満たせばスキャンして電子データで保存する「スキャナ保存」も選択できます。
例えば、スキャナ保存に対応すれば紙の原本を破棄でき、キャビネットの保管スペース削減や紛失防止につながるでしょう。
スマートフォンやデジタルカメラで撮影した画像でも、要件を満たせば保存が認められます。
紙とデータが混在すると管理が煩雑になりやすいため、どちらでそろえるか社内で方針を決めておくと運用しやすくなります。
メール添付のPDFやWeb・EDIで受け取った請求書は電子データのまま保存
メール添付のPDF、Webサイトからのダウンロード、クラウドサービスやEDIで受け取った請求書は、すべて「電子取引」に該当します。
これらは電子データのまま保存することが義務づけられており、印刷して紙だけを残す方法は認められません。
例えば、メールに添付されたPDF請求書は元のファイル形式で残し、Web画面にしか表示されない請求書はスクリーンショットで画像化して保存する方法があります。
いずれの場合も、後述する真実性・可視性・検索要件を満たした状態で保管する必要があるという点を押さえておきましょう。
自社で発行した請求書の控えの保存方法
自社が発行した請求書の控えも、受領分と同様に保存対象となります。
発行方法によって扱いが変わるため、パターン別に整理しておきましょう。
- PCで作成してPDFなどのデータで送付した場合:電子取引にあたり、電子データでの保存が必要
- PCで作成して紙で送付した場合:紙で保存するか、要件を満たして電子データで保存するか任意で選択可能
手書きで作成して紙で渡した控えは、紙のまま保存するか、スキャナ保存する形になります。
「受け取ったものだけ残せば良い」と誤解されがちなので、自社発行分の控えの保存も忘れずに運用へ組み込んでおきましょう。
同じ請求書を紙とPDFの両方で受け取った場合の対応
取引先によっては、同じ内容の請求書を紙と電子データ(PDF)の両方で送ってくるケースもあります。
このとき原則としては、電子データで受け取ったPDFは電子取引にあたるため、電子のまま保存する方針が推奨されます。
紙の方は控えとして扱うか、スキャナ保存の要件を満たして電子化する方法もあるでしょう。
例えば、社内で「電子データを正本、紙は参考資料」といった扱いを明確にしておけば、担当者ごとの判断のばらつきを避けられます。
どちらを正式な保存分とするか、社内ルールとして明文化しておくのがおすすめです。
請求書を電子保存するために満たすべき要件
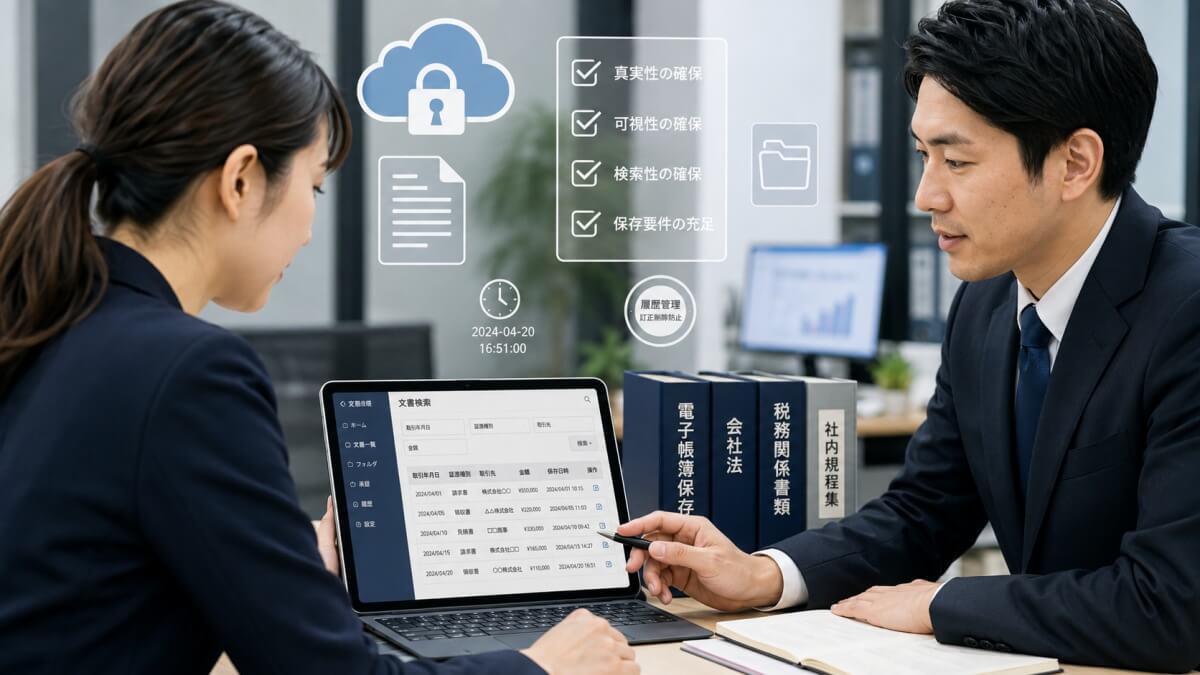
請求書を電子保存する際は、「真実性の確保」と「可視性の確保」という2つの柱を意識する必要があります。
ここでは、スキャナ保存と電子取引それぞれの具体的な要件を、順を追って整理していきましょう。
スキャナ保存の要件(解像度・カラー・タイムスタンプ・入力期間)
スキャナ保存では、画像品質やタイムスタンプに関する要件が細かく定められています。
請求書は、資金や物の流れに直結するため電子帳簿保存法上『重要書類』に区分され、解像度200dpi以上・カラー(24ビット)での読み取りが必要です。
タイムスタンプの付与、または訂正・削除の履歴が残るシステムの利用も条件で、入力期間はおおむね7営業日以内、もしくは業務サイクル(最長2ヶ月)+おおむね7営業日以内が目安となります。
日付・金額・取引先での検索機能もあわせて備えておく必要があるという点を、忘れずに押さえておきましょう。
電子取引データの真実性を確保する4つの方法
電子取引データの真実性(改ざん防止)を確保する方法は、次の4つのいずれかを満たせばOKです。
- タイムスタンプが付与された後のデータを受け取る
- データの授受後、速やかに(またはその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付与する
- 訂正・削除の履歴が残る、または訂正・削除ができないシステムを使う
- 訂正・削除の防止に関する事務処理規程を定めて運用する
システム投資が難しい中小企業では、まず事務処理規程の整備から着手する方法が現実的でしょう。
国税庁が規程のひな形を公開しているので、それをもとに自社用にアレンジしていけばスムーズに整えられます。
可視性を確保するために必要な出力環境
可視性の確保では、保存データをすぐに確認できる環境を整えることが求められます。
具体的には、パソコンやディスプレイ、プリンタと操作マニュアルを備え付け、画面や書面に速やかに出力できる状態にしておく必要があります。
あわせて、利用するシステムの概要書などを用意しておくと、第三者にもデータの流れを説明できるでしょう。
税務調査で請求書の提示を求められた際に、その場で画面表示や印刷ができれば安心して対応できます。
「見られる状態を整えておくこと」も、立派な保存要件の一部となります。
日付・取引先・金額による検索要件を満たす具体的な方法
保存した請求書は、取引年月日・取引先・取引金額の3項目で検索できる状態にしておく必要があります。
もっとも取り組みやすい方法は、ファイル名の付け方を統一することです。
例えば「20260401_ABC社_110000」のように日付_取引先_金額の形式で規則的に命名すれば、この要件を満たしやすくなるでしょう。
ファイル数が増えて煩雑になってきたら、表計算ソフトで索引簿を作成し、そこから該当ファイルへリンクを貼る方法でも対応可能です。
システム化されていない環境でも、命名ルールと索引簿の組み合わせで検索要件はクリアできます。
請求書の検索要件が不要になるケース
一定の条件を満たせば、検索機能の確保そのものが不要になるケースもあります。
具体的には、基準期間(前々事業年度)の売上高が5,000万円以下で、税務調査時にデータのダウンロードの求めに応じられる場合です。
また、出力した書面を取引年月日や取引先ごとに整理し、提示・提出できるようにしている場合も、検索要件は不要とされています。
自社が対象になるかどうかを確認しておくと、対応の見通しが立てやすくなるでしょう。
請求書の保存期間
請求書の保存は、「どのくらいの期間、探しやすい状態で保つか」もあわせて考える必要があります。
法人・個人事業主・インボイスという3つの観点から、保存期間の目安を確認していきます。
法人が請求書を保存すべき期間(原則7年・最長10年)
法人が請求書を保存すべき期間は、原則7年間です。
ただし、欠損金が生じた事業年度は最長10年まで延びるため、「10年」でそろえて管理しておくと誤りを防ぎやすいでしょう。
会社法でも計算書類などを10年保存する義務があるため、実務上は10年基準が扱いやすい目安になります。
起算日は書類の作成日ではなく、確定申告の提出期限の翌日から数える点に注意しておきましょう。
例えば、2026年3月期の請求書は2026年5月末が起算日となり、そこから10年間の保存が求められる形になります。
個人事業主が請求書を保存すべき期間
個人事業主が請求書を保存すべき期間は、原則5年間です。
ただし、帳簿や決算関係書類、白色申告者の一部書類など、7年の保存が必要なものもあります。
法人と同様、起算日は確定申告期限の翌日から数えるという点は共通しています。
青色申告の個人事業主が受け取った請求書は、実務上は7年保存を基本にしておくと管理漏れを防ぎやすいでしょう。
電子で保存しても紙で保存しても、保存期間そのものは変わりません。
適格請求書(インボイス)の写しの保存期間
インボイス制度では、交付した適格請求書の写しや、受け取ったインボイスの保存が求められます。
保存期間は、交付・受領した日の属する課税期間の末日の翌日から2ヶ月を経過した日から7年間です。
電子データで授受した電子インボイスは、電子帳簿保存法に沿った方法で電子保存する必要があります。
通常の帳簿書類とあわせて、7年を目安に保存すると管理しやすいです。
インボイスの写しは、消費税の仕入税額控除を受けるためにも必須の書類となるため、確実に残しておく体制を整えておきましょう。
電子帳簿保存法に違反した請求書保存で生じるリスク
要件どおりに保存できていない場合、税務・経理・経営の各面で不利益が生じる可能性があります。
ここでは、代表的な3つのリスクを整理し、対応の重要性を再確認しておきましょう。
青色申告承認の取り消しにつながるおそれ
電子帳簿保存法の要件を満たしていない場合、青色申告承認の取り消しにつながるおそれがあります。
青色申告が取り消されると、欠損金の繰越控除や特別控除などの税務上の優遇措置が受けられなくなり、企業経営に大きな影響が出るでしょう。
ただし、電子取引への対応ができていない場合でも、直ちに青色申告が取り消されるわけではないとされています。
とはいえリスクを抱えたまま運用するのは避けたいところなので、日ごろから適切に保存する体制を整えておくことをおすすめします。
隠蔽・改ざん時の重加算税10%加重
スキャナ保存や電子取引データについて隠蔽や改ざんがあった場合、通常の重加算税に10%が加重されるという厳しいペナルティが設けられています。
これは、電子データの改ざんを未然に防ぐための措置と言えるでしょう。
例えば、電子データの一部を意図的に書き換えたことが税務調査で発覚した場合、追加のペナルティが課される可能性があります。
真実性の確保はコンプライアンス上の大前提として、確実に運用へ組み込んでおくことが求められます。
税務調査で取引の証明が困難になる
保存が不十分だと、税務調査で取引の事実を証明することが難しくなるリスクも見過ごせません。
請求書が提示できない、または内容がすぐに確認できない状況では、取引の妥当性を主張する根拠を失ってしまいます。
その結果、経費として認められにくくなり、追徴課税につながる可能性も否定できません。
「保存はしているが、探せない・提示できない」状態は実質的には未保存と同じ状態と見なされるおそれがあるため、検索・出力体制の整備は必須と言えます。
電子帳簿保存法に対応した請求書処理を整える手順
対応と聞くと難しく感じられるかもしれませんが、手順を踏めば無理なく整えられます。
ここでは、現状把握からルール整備、システム検討までの流れを3ステップで見ていきましょう。
現行の請求書の受領・処理フローを洗い出す
はじめに、自社の請求書がどんな経路で入ってきて、どう処理されているかを洗い出します。
紙・PDF・EDIそれぞれの受領件数、担当者、保管場所、参照頻度などをリスト化しておきましょう。
月次で受け取る請求書のうち紙が3割、メール添付PDFが5割、EDI連携が2割…といった具合に構成比を把握するイメージです。
現状の可視化ができて初めて、優先度の高い改善ポイントが見えてくるはずです。
受領形式ごとに保存ルールと事務処理規程を整備する
現状把握ができたら、受領形式ごとに保存ルールを明文化していきます。
「紙で受け取った請求書はスキャンして指定フォルダへ、電子データはメール受信時点で自動転送」といった形で、担当者が迷わないフローを設計しましょう。
システムに頼らず真実性を確保する場合は、事務処理規程の整備が欠かせません。
国税庁のひな形をベースに自社向けに整えると、比較的スムーズに準備できます。
ルールは全従業員に周知し、いつでも確認できる状態にしておくことも忘れずに進めてください。
スキャナ保存・電子取引の対応システムをスモールスタートで検討する
扱う書類の量が多い企業では、保存や検索を効率化できるシステムの導入も検討しましょう。
いきなり全社展開せず、まずは電子取引データや請求書だけを対象にスモールスタートするのがおすすめです。
例えば、経理部の請求書処理から着手し、1〜2ヶ月分の運用で効果と課題を検証してから対象範囲を広げる流れが現実的です。
無償トライアルや無料の伴走サポートを活用できるサービスなら、初期投資を抑えながら安全に検証を進められるはずです。
電子帳簿保存法対応の請求書管理システムを選ぶ3つのポイント
システム導入を検討する際は、保存区分の対応範囲・履歴管理・システム連携という3つの観点で比較することが大切です。
自社の課題に合わない製品を選ぶと、かえって手間が増えてしまうこともあるので慎重にいきましょう。
スキャナ保存と電子取引データ保存の両方に対応しているか
まず確認したいのは、スキャナ保存と電子取引データ保存の両方に対応しているかという点です。
紙とデータが混在する多くの企業では、片方だけの対応では運用に穴が生まれてしまいます。
例えば、紙の請求書はスキャナ保存で電子化しつつ、メール添付のPDFは電子取引として保存する、というように両方に対応できる仕組みが必要です。
自社が現在扱っている請求書の受領形式を洗い出したうえで、対応範囲が過不足なくカバーされているかを必ず確認しましょう。
検索要件・訂正削除履歴・JIIMA認証を備えているか
次に見ておきたいのが、検索要件・訂正削除履歴の管理・JIIMA認証の3点です。
日付・金額・取引先での検索機能をシステム側で自動的に満たせるか、いつ・誰が・どう修正したのかが履歴に残る仕組みがあるかを確認しましょう。
JIIMA認証を取得しているサービスは、電子帳簿保存法の要件適合性が第三者機関により認定されているため、要件面での安心感が高まります。
導入前にこれらのポイントを整理しておけば、要件を満たせず後から追加投資が必要になる…といったリスクも避けられるでしょう。
会計ソフト・販売管理システムとAPI/CSV連携できるか
最後に、既存の会計ソフトや販売管理システムとの連携性も欠かせないポイントです。
CSV出力やAPI連携に対応していれば、読み取ったデータをそのまま後続業務へ流し込め、二重入力の手間をなくせます。
例えば、抽出した請求データを会計ソフトへ自動取り込みできれば、経理担当者の月末対応が軽減されます。
「保存だけで終わらせず、業務全体の効率化まで見据える」という視点で選ぶと、費用対効果を最大化できます。
電子帳簿保存法に対応した請求書業務はLINE WORKS PaperOnで効率化
ここまで整理してきた要件対応と業務効率化を、ひとつのサービスで実現できるのがLINE WORKS PaperOnです。
LINE WORKS PaperOnは、書類の取り込みから読み取り・修正・データ変換・システム連携・保管までを一気通貫でカバーするIDPサービスとして、多くの経理現場に導入されています。
その特長を3つの視点から紹介していきましょう。
紙・FAX・メール・PDF・複合機からの請求書をAI-OCRで自動データ化
LINE WORKS PaperOnは、紙・FAX・メール・PDF・複合機・スマートフォン撮影など、多彩な経路から請求書を取り込めます。
世界最高水準の認識精度(2022年)を誇るAI-OCRモデルに、生成AIを組み合わせた「AIおまかせモデル」(スタンダードプラン以上でのみ利用可能)を搭載しており、取引先ごとに書式が異なる請求書でも事前設定なしで必要な項目を自動抽出できます。
例えば、月末に届く数百枚の請求書を、複合機でスキャンして専用メールアドレスへ送るだけでデータ化が完了します。
紙とPDFが混在する経理現場でも、統一されたフローで処理できる点が大きなメリットと言えるでしょう。
LINE WORKS PaperOnの資料をダウンロードする
確認・修正・承認までひとつのツールで完結しダブルチェック体制を構築
読み取ったあとの確認・修正・変換・承認までを、LINE WORKS PaperOnひとつで完結できます。
正読率が色分けで表示されるため、確認すべき箇所をすぐに見つけられるでしょう。
あらかじめ登録したマスターデータと照合すれば、取引先名の表記ゆれを正しい名称にそろえたり、品名を自社の管理コードへ変換したりすることも可能です。
「承認申請」「承認」のステータス管理も備わっており、ダブルチェック体制を無理なく整えられます。
ツールを行き来せずに一連の作業を進められるため、確認漏れや入力ミスを減らせるはずです。
LINE WORKS PaperOnの資料をダウンロードする
PaperOn Driveオプションで保存要件と長期保管に対応
読み取った原本画像と抽出データは、LINE WORKS DriveやPaperOn Driveの指定フォルダへ自動保存できます。
特に有償オプションの「PaperOn Drive」は、メタデータの付与と画像内文字検索により、電子帳簿保存法の保存要件への対応を支援してくれます。
取引先名や金額から目的の1枚へすぐたどり着けるため、税務調査や監査対応もスムーズに進められるでしょう。
容量2TBをドメイン単位の定額で提供するため、ユーザー数が増えてもコストは変わらないという点も、経理部門にとって扱いやすいポイントと言えます。
PaperOn単体の保持期間(最大2年)を超えた長期保存にも対応しているため、7〜10年の保存期間が求められる請求書管理にも安心して活用できます。
LINE WORKS PaperOnの30日間無償トライアルに申し込む
LINE WORKS PaperOnの資料をダウンロードする
電子帳簿保存法における請求書の保存についてよくある質問(FAQ)
電子帳簿保存法における請求書の保存は、実務に落とし込んでみると、細かい判断で悩む場面が意外と多いものです。
ここでは、経理ご担当者から寄せられることの多い疑問を、Q&A形式でまとめてみました。
紙とPDFの扱い、検索要件の満たし方、システム導入の必要性など、日々の運用で迷いやすいテーマを中心に取り上げていますので、自社の対応方針を固める際の参考にしてみてください。
Q1. 紙で受け取った請求書もすべて電子保存する必要がありますか?
いいえ、紙で受け取った請求書は、紙のまま保存すれば法律上は問題ありません。電子保存(スキャナ保存)への対応はあくまで任意です。
ただし、要件を満たしてスキャナ保存すれば原本を破棄でき、保管スペースを削減できるというメリットがあります。
Q2. PDFで受け取った請求書を印刷して紙で保存しても良いですか?
原則として、印刷した紙のみを保存する方法は認められていません。
PDFで受け取った請求書は電子取引にあたり、2024年1月以降は電子データのまま保存する義務があるためです。
保存に対応できない「相当の理由」があると認められる場合には、書面保存が認められる猶予措置もありますが、あくまで例外と捉えておきましょう。
Q3. ファイル名だけで検索要件を満たせますか?
はい、ファイル名の付け方を工夫すれば検索要件を満たせます。
「日付_取引先_金額」の形式で規則的に付けることで、日付・金額・取引先で探せる状態を作れます。
表計算ソフトで索引簿を作る方法でも対応可能です。
Q4. 電子帳簿保存法対応のシステム導入は必須ですか?
必ずしも必要ではなく、事務処理規程とファイル名ルールでも対応できます。ただし、扱う請求書の枚数が多い場合は、専用システムを使うほうが効率的です。
読み取りや保存を自動化できれば、担当者の負担やミスを大きく減らせるはずです。
電子帳簿保存法に対応した請求書保存の体制を整えて経理業務を効率化しよう
電子帳簿保存法における請求書の保存は、受領形態ごとに保存方法が変わるという点さえ押さえておけば、対応の全体像が見えてきます。
紙は紙のままかスキャナ保存、電子取引データは電子のまま保存という原則を軸に、真実性・可視性・検索要件をひとつずつクリアしていきましょう。
一方、扱う請求書の量が多い企業では、事務処理規程だけで運用を続けるのは負担が重いのも実情です。
そんなときは、AI-OCRとクラウド保管を組み合わせたIDPサービスを活用することで、法対応と業務効率化を同時に実現できます。
LINE WORKS PaperOnは、請求書の取り込みからデータ化・システム連携・電子帳簿保存法対応の保管までを一気通貫でカバーするIDPサービスです。
30日間の無償トライアルもご用意していますので、まずは自社の請求書でその効果を体感してみてください。
LINE WORKS PaperOnの30日間無償トライアルに申し込む