2024年の能登半島地震に続き、2026年7月には令和8年熊本地震が発生。最大震度7の揺れが地域の金融機関を直撃しました。営業店やATMの一部休止が相次ぎました。BCP(事業継続計画)の文書が整っていても、地震直後に全職員へ指示が届かず、店舗の被災状況を本部で把握できなければ計画は動かせません。
そこでこの記事では銀行や信用金庫に求められるBCPの基本を押さえたうえで、災害時の一斉連絡・安否確認・店舗と本部の状況共有に焦点を当てて解説。緊急連絡アプリの選び方もあわせて紹介しますので、BCPの見直しにぜひ役立ててください。
銀行・信用金庫に求められるBCPとは
はじめに、銀行・信用金庫のBCPがどのようなものかを整理します。一般企業のBCPと共通する部分は多いものの、金融機関には社会インフラとしての特有の責任があります。ここではBCPの基本的な考え方から順に見ていきましょう。
BCP(事業継続計画)の基本と防災対策との違い
BCPとはBusiness Continuity Planの略で、日本語では事業継続計画と呼ばれます。地震や水害などの災害が発生した際に、重要な業務を中断させず、仮に中断しても可能な限り早く復旧させるための方針と手順を定めた計画です。
よく混同されるのが防災対策との違いでしょう。防災対策は人命の安全確保や建物の被害軽減を目的とするのに対し、BCPはその先にある「事業をどう続けるか」に焦点を当てます。耐震補強や備蓄は防災対策の範囲です。一方で、被災後にどの店舗を優先して開けるかを決めるのはBCPの領域であり、両者は防災対策を土台としてBCPが機能するという関係にあります。
銀行のBCPが高い水準を求められる理由
銀行や信用金庫のBCPは高い水準が求められます。その理由は大きく2つあり、いずれも金融機関が担う公共的な役割に由来するものです。以下で順に確認していきます。
預金の払い戻し・決済機能を止められない社会インフラであるため
1つは金融機関が生活に直結し、止めることができない社会インフラであることです。
金融機関は預金の払い戻しや送金といった決済機能を担っており、災害時ほどその重要性が高まります。被災者が当面の生活資金を引き出せなければ、生活再建は大きく遅れてしまうでしょう。実際に令和8年熊本地震では、財務局 などが金融機関に対して通帳や印鑑を紛失した預金者への払い戻しに応じるよう要請 しました。(令和6年能登半島地震にかかる災害等に対する金融上の措置)
被災地の金融機関は自らも被災しながら窓口をすべて閉じるわけには いかない事情があります 。つまり銀行のBCPは自社の事業を守るだけではなく、地域の生活と経済を支えるための計画でもあるのです。
金融庁の監督指針・全銀協ガイドラインで整備が求められているため
もう1つの理由は、監督当局や業界団体による要請にあります。金融庁が公表する「主要行等向けの総合的な監督指針」や「中小・地域金融機関向けの総合的な監督指針」では、危機管理体制や業務継続体制の整備状況が監督上の評価項目です(参考:金融庁/中小・地域金融機関向けの総合的な監督指針(II 銀行監督上の評価項目))。全国銀行協会や日本銀行も、業務継続体制に関する考え方や参考資料を公表しています(参考:一般社団法人全国銀行協会/業務継続計画(BCP)と災害対応)。各金融機関はこれらを踏まえてBCPを策定し定期的に見直すことが求められるのです。
金融機関のBCPで想定すべき主なリスク
金融機関のBCPで想定すべきリスクは、地震や台風といった自然災害だけにとどまりません。大規模なシステム障害やサイバー攻撃、感染症の流行や停電なども事業継続を脅かす要因です。また自然災害そのものについても、南海トラフ地震や首都直下地震のような広域災害が想定されるようになり、備えるべき規模は拡大しています。
そのなかで、共通して必要になるのが職員との連絡手段です。被害の種類にかかわらず、初動で「誰が無事で、どの店舗が動けるか」を把握しなければ次の判断ができません。そのため本記事では、リスク全般を網羅するのではなく災害時の連絡体制に絞って掘り下げていきます。
令和6年能登半島地震・令和8年熊本地震が浮き彫りにした連絡の課題
2024年1月1日に発生した能登半島地震では、携帯電話基地局の停波や停電が広範囲で続き、被災地との連絡が長期間にわたって取りにくい状況が生まれました。元日という、帰省中の職員が多いタイミングだったことも、安否確認を難しくした要因だといわれています。
また、2026年7月28日の令和8年熊本地震では宇城市と氷川町で震度7を観測し、地元の地方銀行や郵便局で店舗やATMの一部休止が発生。発生時刻は平日の16時27分と営業時間中だったため、店舗にいる職員と外出中の職員の両方の状況を短期間で把握することが求められました。
発災のタイミングも通信環境も想定どおりにはならないからこそ、どのような状況でも安定した連絡手段をあらかじめ整えておくことが、金融機関のBCPにおける優先課題だといえます。
銀行のBCP策定における6つの基本ポイント
ここからは、銀行や信用金庫がBCPを策定・見直しする際に押さえておきたい6つの基本ポイントを解説します。
リスクアセスメントの実施
BCP策定の出発点は、自組織がどのようなリスクにさらされているかを洗い出すリスクアセスメントです。本店や営業店の所在地ごとに、想定される地震の震度や浸水の深さをハザードマップで確認し、あわせてシステムセンターや外部委託先の被災可能性も評価しておくと漏れを防ぎやすくなります。リスクの大きさと発生確率を整理すれば、限られた経営資源をどこに優先的に投じるべきかが明確になるはずです。
優先業務の特定と目標復旧時間(RTO)の設定
次に、継続すべき優先業務を特定し目標復旧時間(RTO)を設定します。預金の払い戻しや為替送金、ATMの稼働などは被災者の生活に直結するため、真っ先に復旧すべき優先度の高い業務と位置づけられるのが一般的です。一方で災害復旧融資を除く通常の新規融資審査などは、一時的に縮小しても相対的に優先度が低いと整理されることが多い業務です。このように業務を仕分けたうえで、「払い戻し業務は発災当日中に再開する」といった具体的な時間目標を設定。RTOを明文化しておけば、各部門がどこまで急ぐべきか迷わずにすみます。
代替拠点・システムの確保
本店や基幹システムが被災した場合に備えた、代替拠点と代替システムの確保も欠かせません。データセンターの二重化やバックアップオフィスの設置を進める金融機関は多く、営業店についても被災した店舗の顧客を近隣店舗で受け入れる仕組みなどを事前に決めておくと復旧が早まるでしょう。ただし、代替拠点を用意してもそこへ移動する職員に指示が届かなければ機能しないため、設備面の備えと同時に人を動かすための連絡手段を整えておく必要があります。
職員の安否確認体制の整備
職員の安否確認は、BCPの初動において最も重要な工程の1つです。誰が無事で、誰が出勤できるのかがわからなければ、優先業務に必要な人員を配置できません。安否確認の体制づくりでは、連絡手段の選定に加えて、回答を集計し本部へ報告する流れまで決めておくことが大切です。また、営業時間中と夜間・休日では職員の居場所が異なるため、どちらの場合でも機能する仕組みが必要になります。
顧客・関係機関への情報提供体制
災害時には、どの店舗が営業しているのかを顧客へ迅速に知らせる必要があります。令和8年熊本地震の際も各金融機関は自社サイトで営業状況や預金の非常取扱いを案内しましたが、こうした対外的な情報発信を行うには、各店舗の状況が本部に集まっていなければなりません。さらに金融庁や財務局、地元自治体といった関係機関との連絡窓口も明確にしておくことが大切です。
定期的な訓練と計画の見直し
BCPは策定して終わりではなく、訓練を通じて実効性を検証し、見直しを重ねることで機能するものになります。定期的に安否確認訓練や本部設置訓練を実施しましょう。連絡が届かなかった職員の割合や集計にかかった時間を記録し、見つかった課題を計画に反映させることで、BCPは机上の文書から実際に動く仕組みへと育っていきます
BCPの実効性を左右するのは「発災直後の連絡体制」
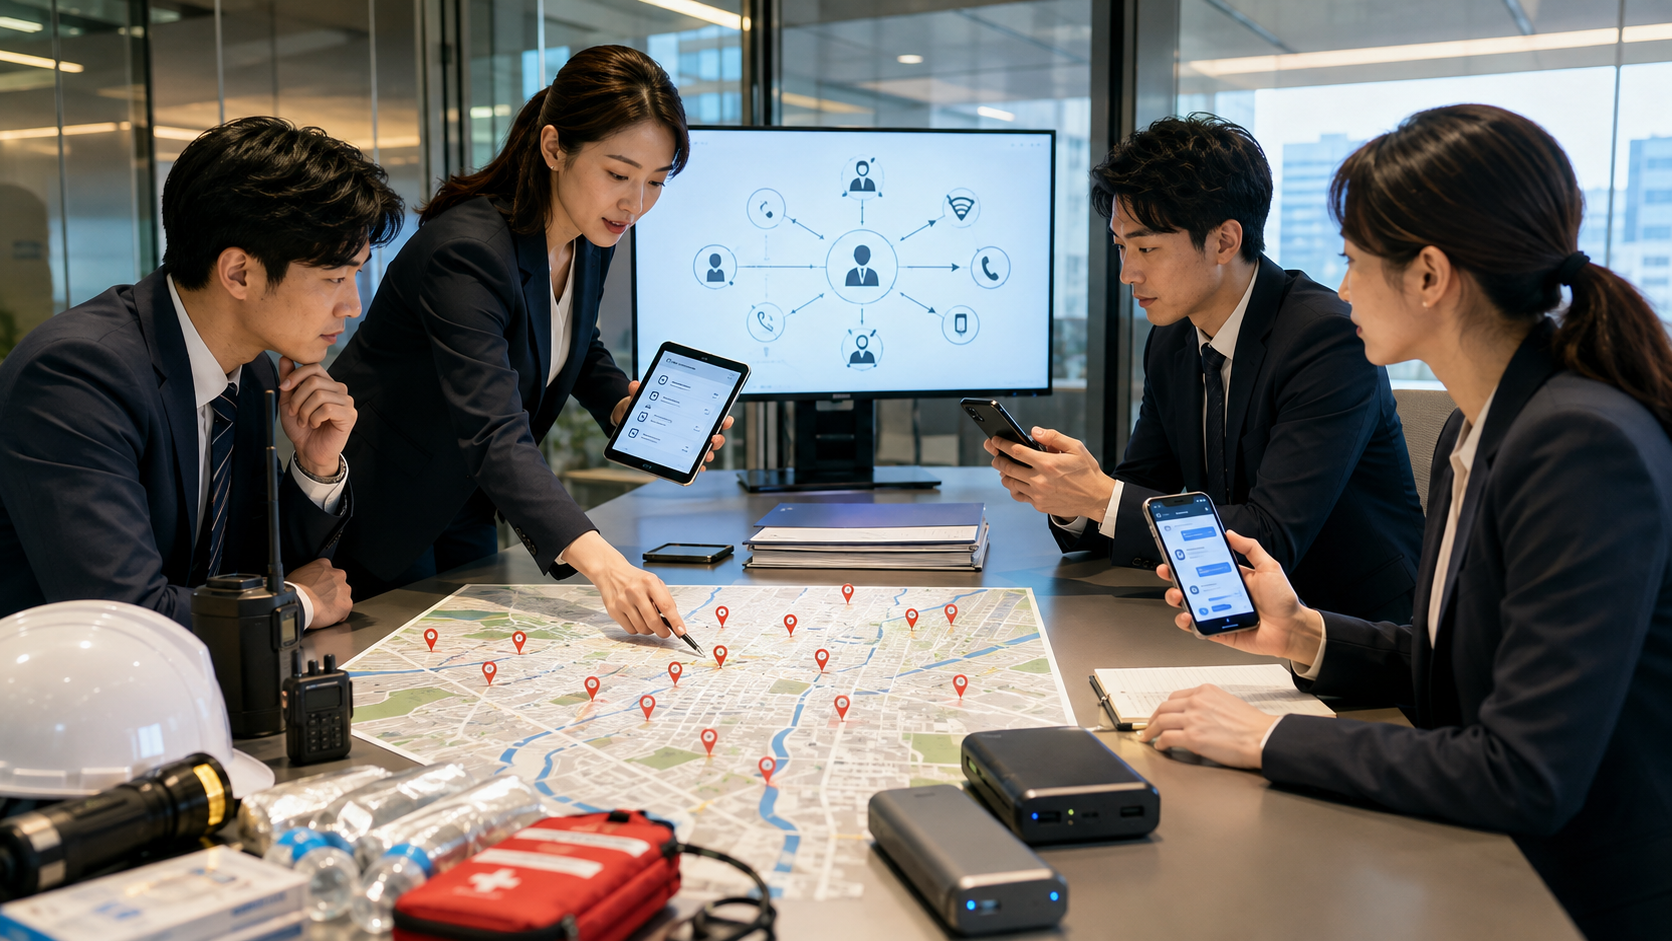
ここからは、本記事の中心テーマである発災直後の連絡体制を掘り下げます。最初の数時間で職員と連絡が取れなければ精緻なBCPも動きづらいため、まずは初動で必要になる情報伝達を整理します。
初動対応で必要になる3つの情報伝達
発災直後の金融機関では、大きく分けて3種類の情報伝達が同時に求められます。これらは順番に行うものではなく並行して進める必要があるため、それぞれの役割を整理しておくことが大切です。
本部から全職員への一斉連絡
1つ目は、本部から全職員への一斉連絡です。災害対策本部の設置や出勤の可否、店舗の営業方針といった指示を、全職員に同じ内容で速やかに伝えなければなりません。伝言ゲーム方式では時間がかかり、内容が変わる恐れもあります。したがって、本部から直接すべての職員に届く一斉送信の手段を用意しておくことが重要です。
職員の安否確認と集計
次が職員一人ひとりの安否確認とその集計です。本人と家族の無事や現在地、出勤の可否といった項目を確認し、部門別や店舗別に集計して本部へ報告。ここで重要なのは「誰から回答がないか」を把握できることです。未回答者を特定できなければ追加の連絡や捜索の判断ができず、集計に時間がかかるほど優先業務への人員配置も遅れがちになります。
店舗・本部間の被災状況の共有
最後は、営業店と本部の間で被災状況を共有することです。建物の損傷やシステム端末の稼働状況、周辺の交通状況などを店舗から本部へ報告し、本部はそれらをもとに開ける店舗や応援要員の派遣先などを判断します。
電話連絡網・一斉メールが災害時に機能しない理由
従来はこうした情報伝達の手段として電話連絡網や一斉メールを採用してきましたが、過去の災害では両者とも十分に機能しなかったケースがあります。
回線の輻輳・メールの不達で連絡が届かない
大規模な災害が起こると、音声通話は安否を気遣う通話が集中することで回線が輻輳し、通信事業者による発信規制がかかることがあります。一方でメールも万能ではありません。迷惑メールフィルターに振り分けられたり、配信の遅延で数時間後に届いたりする可能性も否定できません。さらに、携帯基地局が停波した能登半島地震のような状況では、そもそも電波が届かない地域が生じ得ます。
既読・未読がわからず安否集計に時間がかかる
仮に連絡が届いたとしても、電話連絡網や一斉メールでは相手が内容を確認したかどうかがわかりません。メールの返信を待ち、届かない相手には電話をかけ直すという作業を、本部や各店舗の担当者が手作業で繰り返すことになります。数百人規模の職員がいる金融機関では、この集計だけで膨大な時間を費やしかねません。連絡の到達状況と回答状況を一覧で確認できる仕組みがなければ、安否確認はいつまでも終わらない作業になり、本部の担当者を疲弊させてしまいます。
普段使わない手段は緊急時に使いこなせない
3つ目の問題は、緊急時専用の連絡手段は日常的に使われないため、いざというときに使い方がわからないケースが発生するという点です。年に1度の訓練でしか触れないシステムでは、ログイン方法やパスワードを忘れている職員が少なくないか可能性があります。しかも被災直後は誰もが動揺しています。慣れない操作を落ち着いて行うのは難しいでしょう。
安全配慮義務の観点からも迅速な安否確認は重要
迅速な安否確認は、事業継続のためだけではなく法的な観点からも求められます。労働契約法第5条は使用者が労働者の生命や身体の安全を確保しつつ働けるよう配慮する義務を定めており、これは安全配慮義務と呼ばれるものです。災害時に職員の状況を把握し、危険な場所への出勤を避けるよう指示することもそれに該当すると考えられるでしょう。
災害時の緊急連絡手段の選び方|緊急連絡アプリ・ビジネスチャットの比較ポイント
電話連絡網や一斉メールの限界を踏まえ、近年は緊急連絡アプリやビジネスチャットを災害時の連絡手段として導入する銀行・信用金庫も現れています。ただし、一般企業向けの基準をそのまま当てはめても、金融機関に適していない可能性もあるでしょう。ここでは金融機関ならではの選定基準を整理します。
金融機関が緊急連絡アプリ・ツールを選ぶ5つの基準
緊急連絡アプリやビジネスチャットを選ぶ際に確認をおすすめする基準は次の5つです。それぞれが前章で述べた従来手段の課題にどう対応するかという視点で読み進めてみてください。
全職員にもれなく届くか(プッシュ通知・既読確認)
はじめにあげるのが連絡が全職員に届き、届いたことを送信側が確認できるかどうかです。スマートフォンへのプッシュ通知に対応していれば、メールのように見落とされる可能性を減らせます。加えて既読確認の機能があれば、誰がまだ読んでいないかを本部が一覧で把握でき、未読者にだけ再通知を送れる仕組みがあると安否集計の手間はさらに軽くなります。「届く」と「届いたとわかる」の両方が基本条件です。
スマートフォンから直感的に使えるか
職員が自分のスマートフォンから迷わず操作できるかという使いやすさの点も重要です。発災時が勤務時間外であれば、本部のパソコンの前にいる職員は少ないでしょう。基本的には外出先や自宅からスマートフォンで対応することになるため、日常的に使っているメッセージアプリと近い操作感であれば、マニュアルを見なくても回答や報告ができます。IT専任者でない職員が多い営業店ほど、この使いやすさが実際の回答率を左右するはずです。
金融機関に求められるセキュリティ・管理機能を満たすか
3つ目は、金融機関が求めるセキュリティ要件を満たしているかどうかです。顧客情報を扱う金融機関では、個人のスマートフォンに業務アプリを入れる場合でも管理者がアカウントを一元管理できる仕組みが求められます。退職者のアカウントを即時停止できるか、端末の紛失時にアプリ内データを遠隔で消去できるかも確認しましょう。また、第三者機関による認証や大手金融機関での導入実績も、自組織のセキュリティ基準を満たすかどうかを見極める判断材料として役立ちます。
写真・位置情報で現場の状況を共有できるか
文字だけでなく写真や位置情報を簡単に共有できるかどうかもチェックしましょう。店舗の損傷状況やATMコーナーの様子を写真で送れれば、本部は現地に行かなくても被害の程度を判断できます。また職員が現在地を共有できれば応援要請もスムーズでしょう。こうしたビジュアル・位置情報の共有は電話や一斉メールでは難しかった領域であり、緊急連絡アプリを導入する大きなメリットの1つだといえます。
平常時の業務でも使い続けられるか
最後のポイントは、災害時だけでなく平常時の業務でも日常的に使い続けられるかどうかです。本部と営業店の日々の連絡や部署内の情報共有に使っているツールであれば、災害時にも同じ操作で対応できます。緊急連絡専用のアプリを別途導入するよりも、業務コミュニケーションの基盤そのものを災害時に転用できる設計のほうが、定着率も高まるでしょう。
専用の安否確認システムとビジネスチャットの役割の違い
ここで整理しておきたいのが、専用の安否確認システムとビジネスチャットの役割の違いです。専用の安否確認システムは、気象庁の地震情報などと連動して安否確認メッセージを自動配信し、回答を自動集計することに特化したものが一般的です。一方でビジネスチャットは、本部からの指示伝達や店舗との状況共有など、双方向のコミュニケーション全般を担うツールです。
どちらかがあればすべて解決するというものではありません。自動配信と集計は専用システムに任せ、その後の指示や状況共有はビジネスチャットで行うという組み合わせも考えられます。
LINE WORKSで実現する銀行の災害時連絡体制
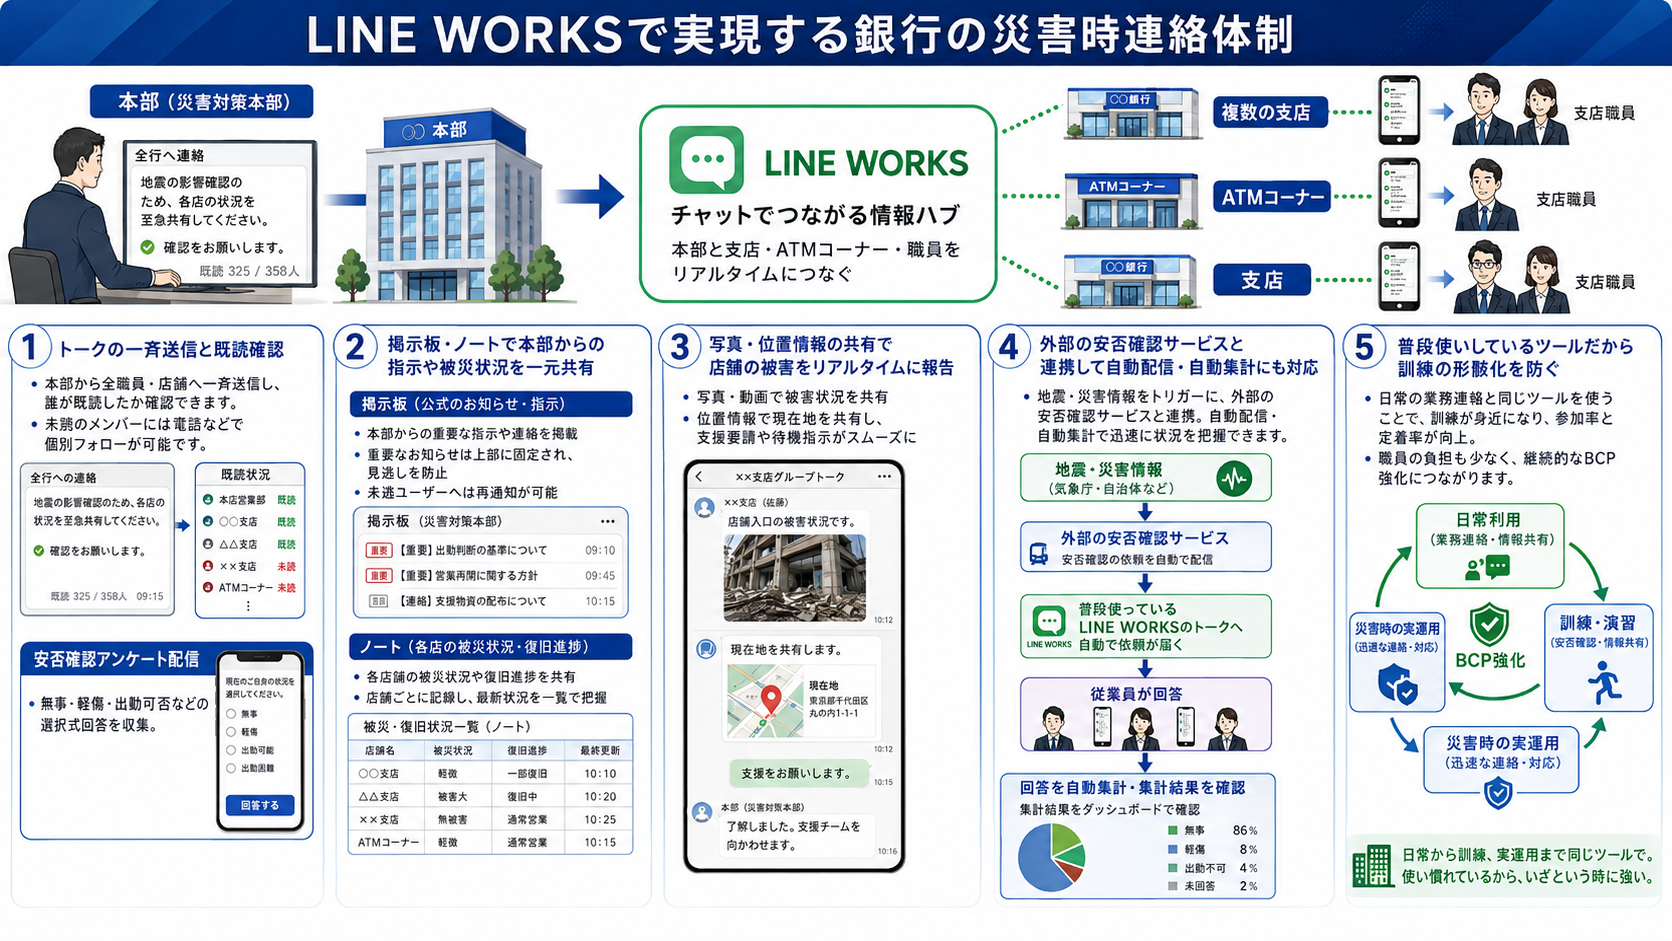
災害時の連絡に活用できるツールの1つが、ビジネス版LINEとして知られるLINE WORKSです。ここでは標準機能で実現できる災害時の連絡体制と、外部の安否確認サービスとの連携について具体的に紹介します。
トークの一斉送信と既読確認で連絡の到達状況を可視化
LINE WORKSのトーク機能では、全職員や特定の店舗・部署のメンバーをまとめたグループに対して本部から一斉にメッセージを送信できます。送信したメッセージには誰が既読になったかが表示されるため、連絡の到達状況を一覧で確認可能です。未読の職員には個別に電話をかけるなど、次の対応を素早く判断できるでしょう。
さらにトーク上でアンケートを配信すれば、無事・軽傷・出勤可否といった選択式の回答を集められます。安否確認用のテンプレートも用意されているため発災直後でも短時間で配信の準備が整います。
掲示板・ノートで本部からの指示や被災状況を一元共有
トークは速報性に優れる反面、メッセージが流れてしまい後から探しにくいという面があります。そこで役立つのが掲示板やノートの機能です。災害対策本部の設置や営業方針といった正式な指示は、掲示板に投稿しておけば全職員がいつでも同じ内容を確認できます。未読者に再通知を送ることもできるため、重要な指示の見落としも防げるでしょう。
店舗ごとの被災状況や復旧の進捗は、時系列で経過を追えるようにもなるため、グループのノートにまとめて更新していく運用がおすすめです。情報が1か所に集約されれば、本部と営業店の認識のずれも防止できるはずです。
写真・位置情報の共有で店舗の被害をリアルタイムに報告
LINE WORKSのトークでは、スマートフォンで撮影した写真や動画をそのまま送信できるため、被害状況の報告に文字を打ち込む手間がかかりません。店舗の壁の亀裂やATMコーナーの様子を写真で共有すれば、本部は現地の状況を視覚的に把握することが可能です。
加えて位置情報の送信機能を使えば、外出中の職員などがどこにいるのかを地図上で伝えられ、近隣の営業可能店舗への応援要請や危険な地域にいる職員への待機指示も的確に行えるでしょう。
外部の安否確認サービスと連携して自動配信・自動集計にも対応
ここまで紹介した機能は、いずれもLINE WORKSの標準機能で実現できるものです。一方で気象庁の地震情報と連動した安否確認の自動配信機能は、LINE WORKS単体にはありません。
これらが必要な場合は外部の安否確認サービスと連携することで対応できます。LINE WORKSは複数の安否確認ソリューションとの連携に対応しており、連携すると安否確認の依頼が普段使っているトークに自動で届く仕組みを構築することが可能です。
普段使いしているツールだから訓練の形骸化を防ぐ
LINE WORKSを災害時の連絡基盤にする大きなメリットの1つが、平常時の業務連絡に使っているツールを、災害時にもそのまま使える点です。特別な操作を覚える必要はありません。本部と営業店の日々のやり取りに毎日使っていれば、安否確認訓練も普段のトークにアンケートを流すだけで実施でき、頻度を上げても職員の負担は小さいでしょう。この積み重ねがBCPの形骸化を防ぐ対策になります。
金融機関での導入事例
LINE WORKSは金融機関での導入も進んでいるツールです。詳細な内容は、LINE WORKS公式サイトの導入事例ページをご覧ください。
銀行のBCPに効く連絡体制の構築ステップ
ここまでの内容を踏まえ、実際に金融機関が災害時の連絡体制を構築する際の手順を4つのステップで整理します。現状を点検すれば、どこに弱点があるのかが見えてくるはずです。
ステップ①:災害シナリオ別に「誰が・誰に・何を・どの手段で」を定義する
最初のステップは、営業時間中の地震や夜間の水害といった想定シナリオごとに、連絡の流れを具体的に定義することです。発生のタイミングによって職員の居場所や使える通信手段は変わってきます。それぞれのシナリオについて「誰が発信者となり、誰に対してどのような内容をどの手段で伝えるのか」をまとめておきましょう。たとえば「本部の総務部長が全職員へ、災害対策本部の設置をトークの一斉送信で通知する」といった粒度まで落とし込みます。また発信者が不在の場合の代行者も決めておくと、実際の災害時に指揮系統がストップすることを防げるでしょう。
ステップ②:一斉連絡と安否確認の仕組みを導入する
連絡の流れが定義できたら、それを実現するための仕組みを導入します。これまで述べたとおり、プッシュ通知と既読確認に対応したビジネスチャットを一斉連絡の基盤とし、必要に応じて安否確認の自動配信を担う外部サービスを組み合わせる構成が有効でしょう。導入時には、全職員のアカウント登録と個人スマートフォンへのアプリ導入を計画的に進めてください。個人端末の利用に不安を持つ職員もいるため、業務時間外の通知ルールや管理者が閲覧できる範囲を明文化しておくと理解を得やすくなるはずです。
ステップ③:店舗状況・業務継続可否をリアルタイムで共有する
続いてのステップは、安否確認の後に続く店舗状況と業務継続可否の共有ルールを整えることです。各営業店の責任者が報告すべき項目を、建物の損傷やシステム端末の稼働状況、職員の出勤人数などあらかじめ定型化しておきます。形式が統一されていれば、本部は営業再開の優先順位を素早く判断することが可能になります。
ステップ④:平時から使い慣れた連絡基盤を「災害時にも転用」する設計
最後のステップは、構築した連絡基盤を平時の業務にも組み込み、災害時に自然と使える状態を維持することです。日常の業務連絡を同じツールで行っていれば職員は操作に迷いにくくなるでしょう。そのうえで、定期的な安否確認訓練を通常業務の延長として実施し、回答率や集計時間を記録して改善につなげていきます。このサイクルが回り始めれば、BCPは文書にとどまらず組織に根づいた仕組みへと変わるはずです。
銀行のBCPに関するよくある質問
最後に、銀行や信用金庫のBCP担当者からよく寄せられる質問のうち、連絡体制の見直しを進めるうえで疑問に感じやすいポイントを中心にお答えします。
BCPと防災マニュアルはどう違いますか?
防災マニュアルは災害が発生した瞬間に職員の安全を守るための行動手順を定めたもので、避難経路や初期消火・負傷者の救護などが主な内容です。これに対してBCPは、安全確保の後に事業をどう継続し復旧させるかを定めた計画になります。優先業務の選定や目標復旧時間、代替拠点の運用などがその範囲ですが、両者は別々に作るものではありません。防災マニュアルで人命を守り、そのうえでBCPが事業を守るという連続した関係として整備することをおすすめします。
個人のLINEを緊急連絡に使ってはいけないのですか?
個人のLINEを緊急連絡に活用したいと考える方もいるかもしれません。しかし個人アカウントは組織で管理できないため、退職者がグループに残り続けたり、誤って社外の相手に情報を送ったりするリスクがあります。顧客情報や店舗の被災状況といった機密性の高い情報を扱う金融機関では避けるべきでしょう。LINE WORKSであればLINEと同じ操作感を保ちながら管理者がアカウントやログを一元管理できるため、緊急連絡にも安心して利用できます。
安否確認システムとLINE WORKSは併用できますか?
併用は可能であり、むしろ組み合わせて使うことをおすすめします。LINE WORKSは複数の安否確認サービスとの連携に対応しており、連携すると安否確認の依頼メッセージがLINE WORKSのトークに自動で届く仕組みです。職員は普段使っているトークから回答でき、管理者は安否確認システム側で自動集計された結果を確認できます。
小規模な信用金庫・信用組合でも導入できますか?
小規模な金融機関でも導入は可能です。LINE WORKSは職員数に応じた料金体系で提供されているため、大規模なシステム投資をせずに始められます。IT専任の担当者がいなくても、操作はLINEに近いため教育負担は少ないでしょう。
まとめ|銀行のBCPは「届く連絡体制」づくりから始めよう
銀行や信用金庫のBCPは、社会インフラとしての責任と監督指針の要請から、高い水準で整備することが求められます。しかし、詳細な計画があっても発災直後に指示が届かなければ動き出しません。令和6年能登半島地震や令和8年熊本地震が示したように、発災のタイミングも通信環境も想定どおりにはならないものです。電話連絡網や一斉メールに依存した体制を見直し、届いて、届いたことがわかる連絡基盤を平時から使い慣れた形で整えることが、実効性あるBCPの第一歩といえるでしょう。まずは自組織の連絡体制を4つのステップで点検し、弱点を1つずつ解消していくことをおすすめします。
LINE WORKSは、一斉連絡・既読確認・写真や位置情報の共有を普段使いのトークで実現できるビジネスチャットです。外部の安否確認サービスとも連携できます。災害時に「届く連絡体制」を構築したい金融機関のご担当者様は、ぜひ一度お問い合わせください。